🎙️ 股癌 Gooaye EP689 整理筆記
> 整理日期:2026-08-19
> 來源:股癌 Gooaye EP689
> 錄製大約時間點:約 2026 年 8 月中旬(鄰近七夕)
🧠 主講者的投資敘事
核心問題
在科技股經歷 7 月暴跌後,AI 是否泡沫化?投資人該如何應對接下來的盤勢?
一句話主張
AI 並非純吹泡泡,在表外支出引爆前應保持紀律留在場內;密切觀察「價值加值」等板塊誰能率先攻破 7 月高點,誰就是下一波主流。
推理鏈
- 現狀觀察:美、台科技股在 7 月經歷劇烈回檔,市場信心依然脆弱,易將高殖利率或利空新聞擴大解讀。
- 解構隱憂:華爾街日報指出科技巨頭有 3 兆美元的表外 AI 採購承諾,這確實是長線隱憂,未來可能引爆。
- 價值錨定:但當前 AI 巨頭在短期內已證明具備「實質變現與獲利」能力,當下不至於立即泡沫化。
- 風控管理:投資人極難完美逃頂,應參與資產增長並以「年度績效」來作風控。
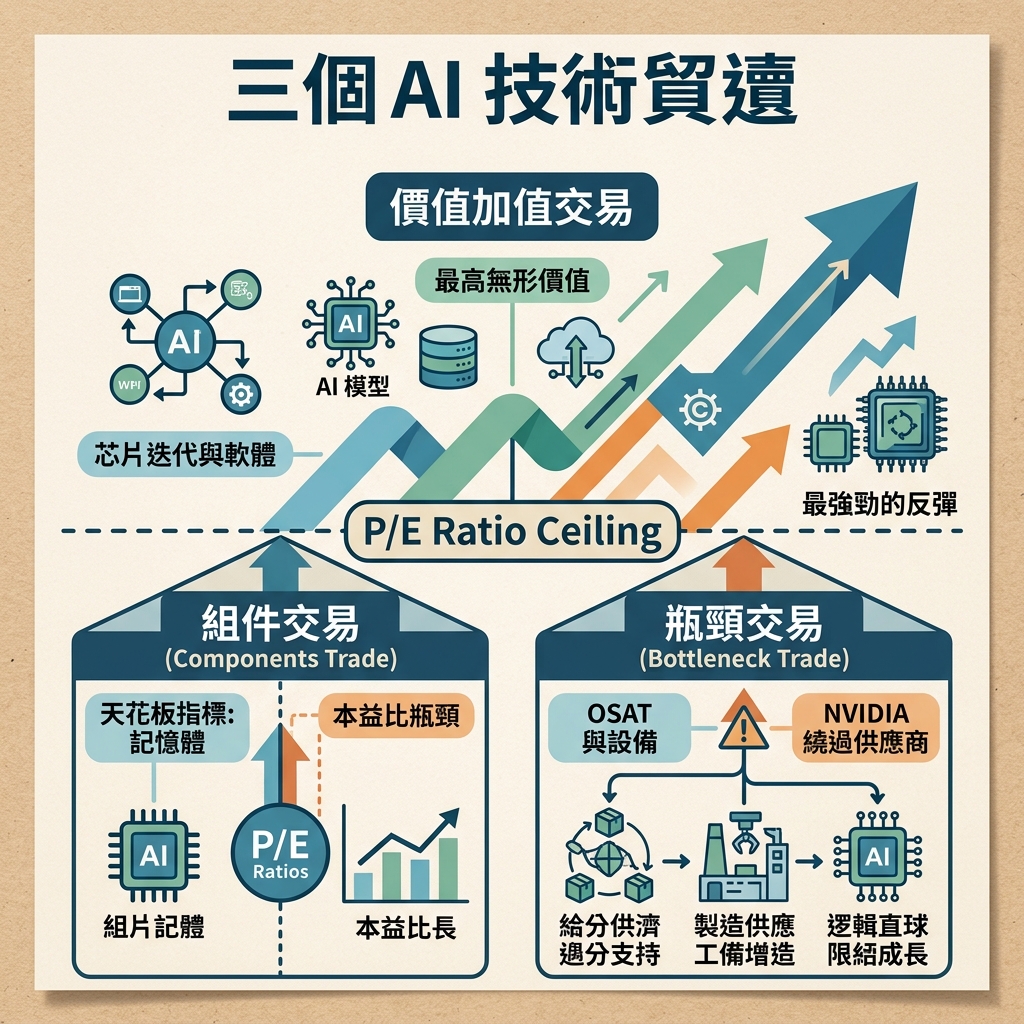
- 產業分類:將 AI 供應鏈拆解為「組件交易」、「瓶頸交易」與「價值加值交易」。
- 後市判斷:尋找機會,觀察這三大交易中誰率先攻破 7 月高點,目前看來 Value-add 的反彈力道最為兇猛。
事實與推論界線:
- 事實證據: 7 月科技股修正與 8 月反彈;WSJ 報導 Big Tech 表外 AI 支出達 3 兆美元;NVIDIA 直接向設備商購買設備交給封測廠;主持人個人在 7 月回檔中獲利回吐約三成。
- 主持人推論: 表外 3 兆支出短期不會爆炸,可透過理財商品氾濫度預判;記憶體 PE Ratio 將成為其他組件天花板限制;若市場橫盤不破底應進場找機會。
- 證據品質限制: 無法取得精確的音檔時間戳,部分產業名詞(如 dispack、OSAT)與贊助商名稱(DCT)依賴逐字稿上下文修正。
📊 個股與產業總覽
| 標的 / 產業 |
代號 |
看法 |
理由摘要 |
| NVIDIA (輝達) |
- |
看多 |
需求缺到爆炸,直接幫 OSAT 供應商買設備,並超額訂購光通訊元件以卡位對手。 |
| 美光 (Micron) |
- |
觀望 |
記憶體股價估值 (PE) 若無法拉高,將壓制組件板塊的聯動表現。 |
| OpenAI |
未上市 |
看多 |
已在短期內證明實質變現能力,並非毫無回報的泡沫。 |
| 笑男資本 / 紅眼露比 |
未上市 |
看多 |
投資之獨立遊戲取得初步成功,證明台灣軟體人才有變現能力。 |
| 價值加值交易 |
- |
看多 |
晶片迭代與軟體更新帶來的「無形資產溢價」,8月反彈力道最強。 |
| 組件交易 (記憶體) |
- |
觀望 |
記憶體是最缺的組件,若 PE 推不動,整個組件交易會暫時休息。 |
| 瓶頸交易 (OSAT/設備) |
- |
觀望 |
科技巨頭追求 Time to Compute 解決瓶頸,但股價能否突破前高需驗證。 |
| 光通訊 / 插拔元件 |
- |
看多 |
NVIDIA 卡位下單;消費性電子大廠跨足此領域將改變毛利模型。 |
🔍 深入分析:三大交易板塊
1. 價值加值交易 (Value-add Trade)
本質上並非單純因為缺貨而漲價,而是透過晶片迭代或軟體升級產生「無形資產價值」(如同 iPhone 的高毛利邏輯)。在 7 月修正後,市場資金更看重具有實質變現與高度加值能力的龍頭,反彈力道最兇猛。
2. 組件交易 (Components Trade)
記憶體是目前 AI 硬體供應鏈中「最缺、展望最明確」的指標。市場資金會將記憶體的本益比(PE Ratio)視為整個組件板塊的天花板。若記憶體估值推不上去,其他次級組件也無法獲得更高評價。
3. 瓶頸交易 (Bottleneck Trade)
為了解決後段封測 (OSAT) 產能不足的問題,NVIDIA 採取主動手段:出資購買先進封裝設備放進供應商廠房、高價包下產能、甚至在光通訊元件上超額下單以防堵競爭對手。
🎯 可執行觀點與操作策略
持倉重心
目前主要看好並布局於價值加值 (Value-add)族群。同時採取雙軌配置:一方面尋找相對有價值的標的進行資金停泊 (parking),另一方面配置具備族群性、高本益比的動能標的。
操作策略
維持部位留在場內: 儘管 7 月回吐三成獲利,但 8 月反彈速度超乎預期(已收復近半),不建議在此時恐慌空手。若市場橫盤震盪,應主動尋找機會。
誰先創高,就布局誰: 密切追蹤組件、瓶頸與價值加值三大板塊。觀察哪一個族群能「率先攻破 7 月暴跌前的高點」,該族群就會定調為下一波主流,應順應市場進行調倉加碼。
風控建議
年度績效回吐控制法: 風控結算應以「年度表現」計算。若年度利潤在某次大回檔中「全部被打掉(歸零)」,不論基本面多正向都必須強制綁手觀望。接受無法完美逃頂的事實,做好「吃到一小波大怒神回檔才出場」的心理準備。同時注意報價「穩住不漲」的轉折警訊。
⏰ 關注催化劑
- 關鍵估值天花板突破: 記憶體股價本益比 (PE) 能否持續拉高,帶動次級組件。
- 率先突破 7 月高點: 三大交易板塊中誰率先創高。
- HBM 技術變更 (Dispack): HBM/DDR5 可能降疊層以拼良率,短期技術細節變更可能造成市場衝擊。
- 表外 AI 債務爆破警訊: 若市場大量出現將「資料中心債券」打包並訴求高利率、保證回本的理財商品,代表債務風險正在轉嫁,槓桿爆破時間點逼近。