|
PODCAST RESEARCH · 投資深度研報
股癌 EP698 深度研報:降規鬼故事與扭曲盤面的破局思維
AI 供應鏈成本推升下的硬體物理必然與波段操作心態
核心摘要主張
AI 供應鏈近期因晶圓代工與記憶體成本飆漲引發市場對主機板降規(M4)及 HBM 降層數的恐慌性殺盤,配合大盤高檔卻個股缺乏連續性的扭曲走勢,使短線動能交易者遭遇嚴重回撤。然而,深入底層硬體傳輸架構可知,CPO 僅能分擔外部長距離傳輸,伺服器板內 CPU 至 GPU 的 PCIe Gen6、NVLink 與 CXL 仍具備極高頻寬與低衰減的剛性需求,推動材料由 M6 升級至 M7 的物理邏輯不可逆。投資人應體認無連續性的震盪在歷史上實屬常態,切忌追高殺低或盲目開大槓桿,應拉長部位週期以時間換取空間。
常態性扭曲盤應對策略:當前指數處於歷史高檔但個股無連續性,頻繁動能追價極易陷入兩面停損陷阱;拉長持股週期、控制槓桿部位才是穿越市場雜音的核心風控。
研報出品:teamtaiwan.win 研究團隊
發布日期:2024-09-20 · 繁體中文版
節目來源:Gooaye 股癌 EP698(錄製時間:約 2024 年 9 月下旬)
分析維度:主講者敘事解構 ✕ 硬體物理架構驗證 ✕ 波段風控框架
發布平台:teamtaiwan.win
|
 zine-poster · Minimal Zine Poster:雜音終過,物理常在。象徵高速訊號貫穿基板,以冷靜視角錨定底層升級必然性。 |
Chapter 01 · Narrative & Reasoning
主講者的投資敘事與核心推理鏈
主持人本集旨在釐清市場因供應鏈漲價與 CPO 發展而滋生的各種「降規鬼故事」,並指引投資人在缺乏連續性的高檔扭曲盤中如何錨定底層技術升級邏輯。
核心問題意識
主持人謝孟恭首先切入當前市場的核心焦慮:大盤指數雖強勢維持在歷史高檔附近,但盤面個股卻極度缺乏漲勢連續性(往往今日突破歷史新高、隔日即反手跌破短線支撐),使大量追求動能突破的交易者遭遇反覆停損;與此同時,供應鏈上游成本飆漲推動晶片與伺服器價格上揚,促使市場開始瘋傳「主機板規格降級至 M4」與「HBM 降低疊層至 4H」等降規言論,導致相關概念股遭到非理性恐慌殺盤。投資人真正需要回答的是:AI 供應鏈的規格升級邏輯是否已被瓦解?當前無連續性的震盪盤勢該如何應對?
一句話核心主張
AI 供應鏈的「降規鬼故事」與「個股無連續性的盤勢」僅為短期的市場恐慌與過渡現象;長期科技必然持續迭代升級,內部高速傳輸(PCIe Gen6、CXL、M6 升 M7)剛性存在,投資人應無視短期雜音、拉長部位週期以應對常態性的扭曲盤勢。
推理解構:從前提到結論的六步鏈條
- 前提:供應鏈卡關與成本推升。 晶圓代工龍頭(台積電)傳出明年調漲約 10%,記憶體缺貨飆漲成為伺服器成本上升主因,推升 NVIDIA 與 AMD 終端晶片與伺服器整機售價,促使廠商探討替代手段。
- 發酵:市場降規鬼故事蔓延。 市場傳出因光電轉移/CPO 技術使主機板僅留低速控制訊號、板材降規至 M4,且 HBM 擬退回 4H/8H 疊層,引發市場對零組件 ASP 崩跌的恐慌大殺盤。
- 反駁:底層傳輸物理邏輯不通。 CPO 僅解開機櫃間與長距離傳輸限制,板內 CPU 至 GPU 的 PCIe Gen6、NVLink 與 CXL 傳輸速率高達 64 GT/s,低階 M4 板材根本跑不動,必然發生訊號衰減,因此板材由 M6 升級至 M7 的剛性需求無可撼動。
- 驗證:歷史鬼故事終被升級打破。 回顧過去市場謠傳「銅轉光將消滅銅連接」與「800V 高壓延期」,相關標的短期重挫後皆迅速創出歷史新高,證實長期規格與用量放大趨勢未變。
- 洞察:無連續性的扭曲盤乃股市常態。 大盤指數懸於高檔但個股無連續性,在歷史長期來看才是常態,過去單邊順風的大多頭反而是特例;短線高槓桿頻繁追高停損必然招致重創。
- 結論:拉長週期以時間換取空間。 堅守具備物理剛性升級的優質標的,徹底放棄 Sell rumor 的博弈,以控管槓桿與延長持有週期穿越雜音。
事實與推論界線
客觀事實與市場消息:
- 台積電傳出明年晶圓代工價格有機會調漲約 10%;AIC 板卡廠已反映上游成本上調終端售價。
- 記憶體在本次 AI 零組件中漲幅最大,研調機構報告探討 4H/8H HBM 及容量轉移至外部儲存方案。
- CCL 族群因「降規 M4」傳聞遭遇顯著殺盤;光通訊族群在 7 月修正後率先反彈破頂創高。
- 大盤指數位於歷史高位,但市場諸多短線交易者帳面淨值在過去兩週跌破 7 月修正低點。
主講者主觀推論與判斷:
- 降規說法在物理上完全站不住腳,M4 材料無法運行 PCIe Gen6,CCL 升級 M7 趨勢不可逆。
- 替代方案思維僅是廠商在缺貨與高通膨時期的臨時應變,絕不可能取代長期主流高規升級。
- 無連續性的扭曲盤在歷史長河中才是常態,短線頻繁停損換股極易陷入「兩面挨巴掌」困境。
Chapter 02 · Stock & Industry Matrix
個股與產業全景掃描矩陣
本集綜覽晶圓代工、IC 設計、PCB/CCL 材料、記憶體及光通訊等五大核心板塊,明晰各環節之定價能力與主持人多空態度。
主要產業與個股看法矩陣
| 公司 / 產業 |
代號 / 地區 |
所屬領域 |
主講者看法 |
核心論據與摘要理由 |
| 台積電 (TSMC) |
2330 / TSM |
晶圓代工製造 |
中性 / 看好轉嫁 |
市場傳出明年調漲代工價格約 10%,主因記憶體等各項成本推升,台積電順應通膨調價合情合理且能順利轉嫁。 |
| NVIDIA (輝達) |
NVDA (美股) |
AI 晶片 / GPU |
看多 (長線) |
終端 AIC 廠商售價已順暢反映成本上揚,市場對 AI 頂規運算算力之採購總量(Volume)維持高速擴張。 |
| AMD (超微) |
AMD (美股) |
AI 運算 / CPU & GPU |
看多 (長線) |
隨晶圓代工與記憶體成本上升而調升售價,反映終端雲端客戶(CSP)對伺服器資本支出之高承受力。 |
| 高階 CCL 族群 |
台光電 / 台燿 / 聯茂 |
銅箔基板 / 高速材料 |
看多 (逢低佈局) |
駁斥「降規至 M4」傳聞。強調板內 CPU 至 GPU 的 PCIe Gen6 傳輸必須由 M6 升至 M7,材料升級趨勢明確。 |
| 記憶體 / HBM 產業 |
Micron / SK Hynix |
高頻寬記憶體 / DRAM |
中性觀望 |
本次零組件漲幅最凶猛,市場討論降層數(4H/8H)僅為緩解極端缺貨的短線應急思考,不改長線高規方向。 |
| 光通訊 / CPO 模組 |
光模組 / 矽光子 |
光傳輸與光電轉換 |
看多 (長期持有) |
7 月大盤修正後率先反彈衝破歷史新高,驗證資料中心內部高速低功耗光互連之結構性剛需。 |
| ASML (艾司摩爾) |
ASML (美股) |
半導體微影設備 |
中性 (QA提及) |
聽眾留言提及家屬任職於林口辦公室,主持人親切給予工作與身心健康祝福,未涉股價多空判斷。 |
| 星宇航空 / Agoda |
2646 / BKNG |
航空運輸 / 線上旅遊 |
生活觀察 |
出差東京電玩展考察,分享搭乘頭等艙心態轉變與訂房經驗,作為休閒生活與消費心態素材。 |
| 肖楠資本 |
非上市個體 |
獨立遊戲發行投資 |
主動投資 |
主持人親赴東京電玩展考察獨立遊戲,為海內外優秀團隊提供資金、法務與商業發行支援。 |
主持人明確偏好界定
主持人本集並未進行單一飆股推薦,其多頭核心明確聚焦於「AI 算力總用量擴張」與「底層硬體規格升級(PCIe Gen6、M7 高階 CCL、光通訊)」兩大不可逆主線;對短線動能追高與極端轉空行為則持明確否定與規避態度。
Chapter 03 · Hardware De-spec Factcheck
硬體架構拆解:破解 CCL 降規 M4 的市場謠言
深入伺服器內部傳輸協定與材料物理特性:CPO 僅能解決外部長距離光訊號,板內 CPU 至 GPU 的 PCIe Gen6 超高速互連,剛性推動材料必然由 M6 升級至 M7。
市場謠言的核心恐慌
近期台美科技股出現顯著修正,其中高階 CCL(銅箔基板)族群更遭遇劇烈賣壓。市場流傳的論述認為:隨著共同封裝光學(CPO)技術導入,高速訊號在晶片邊緣即完成光電轉移,因此主機板上留存的僅剩低速控制與電源訊號,主機板材規格僅需採用廉價的 10G 等級 M4 板材即可。該說法讓市場擔憂原先「CCL 材料逐代由 M6 邁向 M8、M9、帶動 ASP 與毛利率長線攀升」的成長邏輯被徹底瓦解。
傳輸物理與硬體現實反駁
然而,從伺服器系統架構與高頻訊號傳輸物理檢視,該降規論點存在根本性的致命邏輯盲點:
- 長距離傳輸 vs 板內組件互連: CPO 或光模組主要取代的是機櫃間、伺服器背板/中板之間的「長距離走線」負擔,大幅降低銅線在長距離傳輸下的高功耗與熱耗散;但這絕不代表整個主機板內部不再需要高速電傳輸。
- 板內 CPU 至 GPU 的極限速度: 在次世代 AI 伺服器中,CPU 與 GPU 之間、GPU 與 GPU 互連(NVLink)、以及 CXL 記憶體池化架構,皆運行於 PCIe Gen6 規範下,其單通道傳輸速率達到驚人的 64 GT/s(PAM4 調變)。
- M4 材料的物理限制與訊號衰減: M4 板材屬於早期低頻材料,在高頻運作下介電損耗(Df)極大。若強行在板內使用 M4 材料,將產生無法克服的訊號衰減(Signal Loss)與嚴重封包錯誤,系統根本無法正常開機運作。
- 實際板廠規格升級路徑: 供應鏈實際測試數據明確指出,為了滿足 PCIe Gen6 嚴苛的傳輸容限,材料規格不僅不能降規,反而必須從現行的 M6 等級進一步推升至 M7 超低損耗基板,未來更朝石英夾層或 PTFE 複合材料邁進。
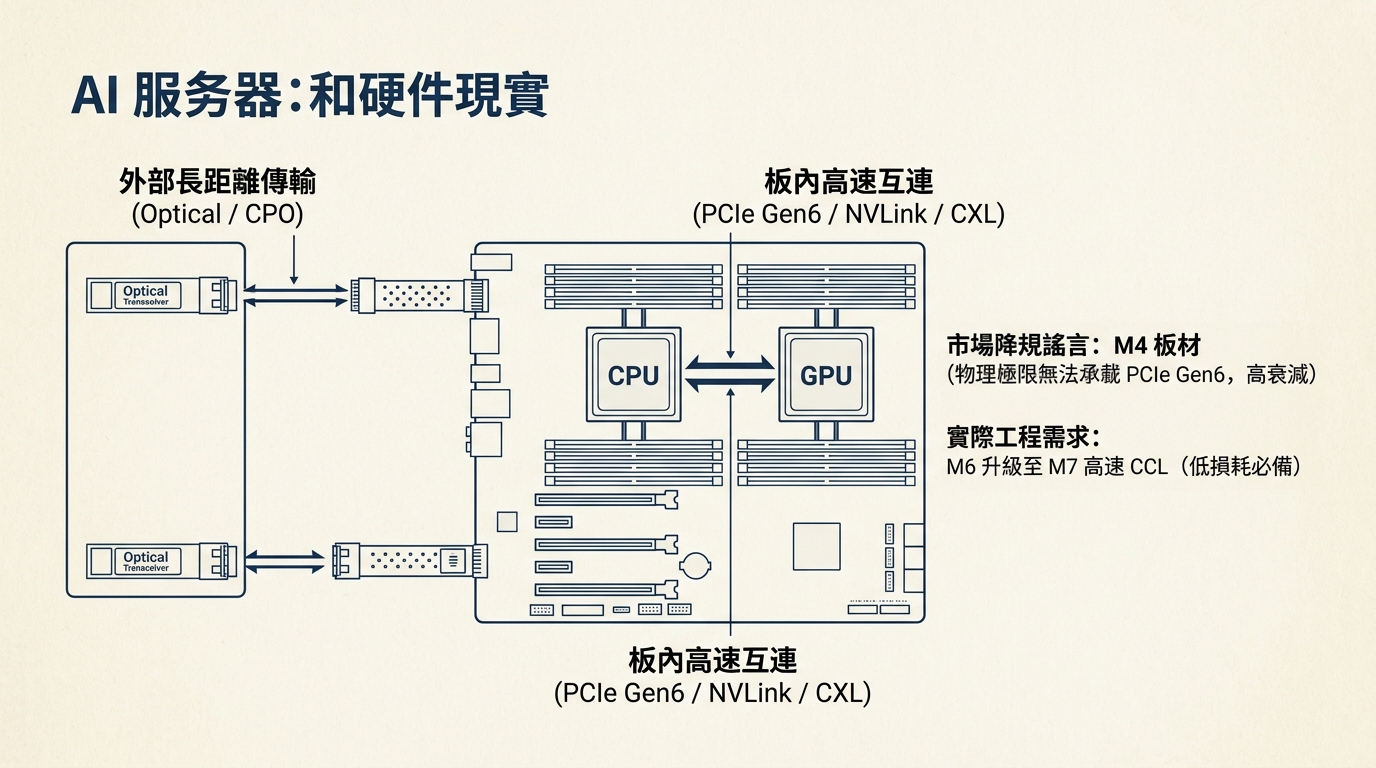 concept-map · AI 伺服器硬體架構與訊號路徑圖:清楚對比 CPO 外部長距離傳輸與板內 CPU-GPU PCIe Gen6 高速互連,證偽 M4 降規謠言。
歷史類似鬼故事對照
主持人回顧過去科技週期的歷史經驗,指出每逢新架構孕育階段,市場常因片段資訊產生過度恐慌:
- 「銅轉光」謠言: 過去市場曾瘋傳伺服器將全面採用光通訊取代銅線,導致銅連接與線束概念股遭市場集體踐踏;然而隨著技術釐清,伺服器內部短距離銅連接需求反增不減,相關個股隨後皆強勢飆升並創下歷史新高。
- 「800V 延期」傳聞: 車用與伺服器電源傳出高壓架構延遲導入,相關供應鏈股價短線暴跌,但最終在規格確認後重新回到多頭軌道。
歷史經驗屢次印證:由單一技術更迭過度外推的「全面降規鬼故事」,最終皆會被底層物理需求與規格升級打破。
Chapter 04 · Supply Chain Cost Dynamics
供應鏈成本推演:記憶體缺貨、代工定價與終端轉嫁
記憶體缺貨乃推高整體硬體成本的關鍵推手,非常時期的 4H/8H HBM 討論僅屬邊緣調度方案,AI 總用量(Volume)擴張的確定性並未動搖。
上游成本推升的連鎖傳導路徑
近期半導體供應鏈面臨顯著的通膨壓力。市場普遍關注晶圓代工龍頭台積電傳出明年將調漲代工價格約 10%,然而主持人謝孟恭深入拆解指出,台積電並非推升伺服器整體 BOM 成本的元兇,其角色僅是順應整個零組件通膨大環境的「補尾刀者」。
真正推高伺服器物料清單成本的核心零組件是記憶體(特別是高頻寬記憶體 HBM 與高效能伺服器 DRAM)。由於 HBM 先進封裝產能高度緊俏,記憶體原廠報價呈現極具侵略性的上漲,直接導致 AIC(Add-in Card 板卡廠與伺服器模組廠)成本大幅墊高。AIC 廠隨即將成本壓力向下傳導至終端客戶,終端伺服器與加速卡整機價格因而普遍向上躍升。
4H/8H HBM 與容量 Offload 的替代方案本質
在記憶體極端短缺的背景下,市場開始傳出 CSP 雲端客戶正在評估「降規替代方案(Alternative solutions)」:
- 降低 HBM 疊層數: 討論在部分晶片中不再一味追求極限的 12H 疊層,而是折衷採用產能相對充裕的 8H 或 4H 疊層。
- 容量外部轉移(Offload): 鑑於 HBM 最不可取代的核心在於「超高傳輸頻寬」,廠商思考將「容量」負擔移轉至外部,讓大容量數據存放於相鄰的高速 DRAM 或固態儲存中,避免將所有記憶體容量硬擠在昂貴且缺貨的 HBM 堆疊內。
研調機構與主持人觀點對比:
研調機構 TrendForce 指出,4H HBM 方案應用於邊緣運算裝置(Edge devices)具備高度可行性,但在要求極致效能的旗艦 AI 伺服器上推行難度極高。主持人進一步指出,這類替代討論僅是廠商在「極端缺貨與高通膨時期的腦力激盪與非常手段」,可能僅出現在極少數利基或過渡性產品線,絕不可能成為全面性的常態演進。
終端轉嫁能力與總用量擴張(Volume Expansion)
即便零組件價格持續飆漲,市場對 AI 硬體投資的熱度並未降溫。NVIDIA 與 AMD 雖未大張旗鼓發布漲價公告,但終端市場實際成交價已全面反映成本上升。這證明大型科技巨頭(Hyperscalers)對 AI 算力基礎設施的資本支出(CapEx)具備極高的價格彈性。
更重要的是,主持人強調投資人應牢記「總用量持續放大(Volume Expansion)」的基本盤:縱使個別組件在單一架構中出現微小的配比調整,全球資料中心對 GPU、AI 伺服器、高速傳輸光模組的整體採購基數依然維持指數級成長,此一總量紅利足以完全覆蓋局部的規格雜音。
Chapter 05 · Strategy & Risk Control
扭曲盤操作策略與長線風控指引
個股缺乏連續性乃牛市震盪期之常態特徵,投資人應戒除追價動能思維、拉長持股週期,以降低槓桿與時間維度抵禦市場雜音。
常態性「扭曲盤」的市場微觀結構
當前台美股市呈現出特殊的「扭曲盤面」特徵:加權指數與美股大盤維持在歷史高點附近震盪,但盤面絕大多數個股缺乏漲勢連續性;強勢股突破前高後隔日往往直接開低殺跌破,弱勢股則在破線後快速拉回。這種走勢徹底瓦解了慣用「突破追買、跌破停損」的順勢動能策略。
主持人深刻指出:這種無連續性的割裂盤面,在股市百年歷史長河中其實才是「常態」;過去兩年單邊順暢拉升的大多頭反而是極少見的「非常態」。許多投資人習慣了順風期的操作節奏,在扭曲盤中開大槓桿頻繁追高,隔日停損殺出,循環往復之下帳面資產遭遇劇烈回撤,甚至在大盤未破底的情況下淨值跌破 7 月恐慌低點。
破除「Sell Rumor」的操作心態
「面對市場傳出的降規鬼故事,我個人是懶得在過程中先 Sell off 再找低點買回,因為往往根本買不回來。」
股癌 謝孟恭,EP698
主持人分享其個人投資策略已「越做越長」。當優質核心持股遭遇降規鬼故事或突發利空重挫時,往往連續跌停或破線兩日後,便在市場籌碼洗淨之際突然連續拉出數根長紅新高。散戶若妄圖在鬼故事發酵時「先賣一趟、等便宜再接」,通常會在股價反轉時因猶豫而徹底踏空,最終被迫在更高價位狼狽追回。面對具備底層長期邏輯的標的,拉長持有週期、不隨雜音起舞才是最高勝率之道。
三大硬性風控紀律
波段投資人核心風控守則
- 嚴禁擴大財務槓桿: 在無連續性的劇烈洗盤中,高槓桿即使方向看對,也極易在日內極端回撤中遭到強制平倉或斷頭洗出場。降低槓桿是活在市場的第一要務。
- 警惕動能交易停損陷阱: 暫停高頻追價與機械式追高停損操作,避免在無連續性的盤面中被市場反覆左右打巴掌。
- 大盤高檔區切勿盲目轉空: 指數維持在歷史高位反映整體總體經濟與大型科技權值股支撐堅實,僅因個股洗盤或網路空頭輿論就貿然全面翻空,具備極高的軋空風險。
- 以時間維度換取獲利空間: 真正的防守不是頻繁換股避險,而是將資金配置於具備剛性工程需求之標的,給予部位足夠的時間跨度去消化短線雜音。
後續關鍵催化劑(Catalysts)時間表
| 監測事件 |
預期時間點 |
關鍵觀察指標與驗證意義 |
| 晶圓代工價格調漲落實 |
2025 年初 / 法說會 |
觀察台積電調漲 10% 消息是否獲各大 CSP 客戶順利接受,確認產業通膨轉嫁韌性。 |
| PCIe Gen6 與次世代伺服器 |
2024Q4 - 2025H1 |
追蹤下一代 AI 伺服器主機板 CCL 材料是否如期跨入 M7 規格,正式粉碎 M4 降規謠言。 |
| HBM 產能釋放與缺貨緩解 |
2025 上半年 |
觀察三大記憶體原廠高疊層產能開出進度,檢驗 4H/8H 替代方案是否僅限於極端邊緣應用。 |
| 盤面連續性修復訊號 |
波段財報公布期 |
觀察領頭科技股突破新高後能否維持 3 至 5 日之波段連續性,標誌扭曲震盪期邁向趨勢期。 |
Chapter 06 · Appendix & Evidence Quality
附錄:證據品質與限制說明
本研報嚴格遵守客觀事實、主講者推論與研報衍生判斷之三分法原則,對原始資料來源與證據局限性說明如下。
參考文獻與資料來源
- Gooaye 股癌 EP698 音訊逐字稿(錄製時間:2024年9月下旬)
- PCI-SIG PCIe Base Specification Revision 6.0 傳輸規範與訊號完整性標準
- TrendForce 高頻寬記憶體(HBM)與伺服器供應鏈成本趨勢研究
- 台積電(2330 / TSM)法說會與先進製程/先進封裝產能佈局資料
原始音訊與逐字稿校正
本研報依據《Gooaye 股癌》EP698 原始節目音訊與語音轉寫逐字稿整理。在語音識別(ASR)過程中,部分專業技術名詞存在語音辨識誤記,本研報均已根據上下文進行專業校訂:
- 逐字稿中出現之「TFCE」,根據上下文內容確認為全球知名科技市場研調機構「TrendForce(集邦諮詢)」。
- 逐字稿中出現之「CXN」,根據伺服器高速互連架構脈絡,確認為「CXL(Compute Express Link)/ NVLink」傳輸協定。
- 逐字稿中提及之「S 到面板」,確認指稱伺服器內部「中板(Midplane)/ 背板(Backplane)到面板」之長距離傳輸軸線。
時間戳與資料限制說明
證據局限性揭露:
本集節目來源為 NotebookLM 雲端音訊來源,未隨附本機高精度 SRT/VTT 逐字稿字幕檔,故正文引述均採用「語意定位」而非微秒級時間戳標註。投資人在研讀引用數據(如台積電調漲 10%、各家 AIC 調價動態)時,應體認該數據源自主持人引述之市場即時傳聞與產業調研,具體財報與合約數字仍須以各公司官方發布之正式重大訊息為準。
免責聲明與版權宣告
本報告由 teamtaiwan.win 研究團隊基於公開 Podcast 節目《Gooaye 股癌》內容進行結構化整理與產業硬體工程推演,僅供學術探討與投資研究參考,不構成任何形式之個別有價證券買賣建議。投資有風險,投資人應獨立評估標的風險並自負盈虧。未經授權,不得以商業營利目的進行全文轉載或篡改。
版權所有 © 2024-2026 teamtaiwan.win 研究團隊. All rights reserved.