Home
›
股癌
›
EP702
Podcast 研究報告 · EP702
成本現實與
股癌 Gooaye · 主講者敘事與條件式研究
來源:EP702|🐉
teamtaiwan.win 研究團隊
00 · 股癌 EP702
執行摘要與主講者的投資敘事 本集以兩個成本問題串起投資敘事:企業如何為 AI 生產力買單,以及光模組的核心價值究竟留在哪一段供應鏈。主持人對盤勢維持順勢思考,同時提醒讀者不要把政策傳聞與遠期轉單想像直接當成當期獲利。
核心問題與一句話主張 企業是否能無限增加 AI 調用費用?光通訊傳聞會改變當下供需,還是主要限制未來的低價替代?本報告對主持人觀點的概括是:技術需求仍在,但投資判斷必須回到成本、價值分配與落地時間。
從前提到結論 工程師追求最強模型,調用增加,費用與生產力一起上升。 經營者受損益表約束,限額或地端部署會帶來效率取捨。 光通訊市場因美系 BOM 限制傳聞重新評價供應商。 主持人認為現有高階模組已高度依賴美系 DSP 與雷射。 若傳聞成真,較大的作用可能是限制未來中國自研降本,而非立即重寫所有組裝訂單。 台灣與東南亞的機會偏向去中化轉單,仍需訂單與獲利證据。 表態與證據邊界 主持人表示光相關族群與 CPU 是持倉重心,對被動、功率元件的供需也有正向觀察。他理解企業控管 AI 費用的必要性,對光模組傳聞的即時利多解讀則較審慎。
來源陳述 ≠ 外部已確認事實。聯發科費用、BOM 門檻、組裝占比與 DSP 價格均是本集提及的消息或估算。本報告沒有將它們升格為公司或政府的正式揭露。
依據:NotebookLM 敘事問答、總覽問答;可回到筆記本查閱來源引註。沒有取得可核查時間戳。
01 · 股癌 EP702
AI 成本:生產力與損益表的拉扯 AI 導入的阻力未必來自員工不用,而可能來自員工用得太多。主持人從工程師與經營者兩種立場,解釋高效工具為何仍需要預算治理。
來源陳述:聯發科案例 NotebookLM 將節目中的「大 M」辨識為聯發科。主持人提及員工大量使用 AI、公司考慮限制額度與建置地端資料中心,並描述地端使用壅塞、速度變慢及員工反彈。月支出約新台幣 1–2 億元的說法,追問後被明確辨識為業界消息與網路討論,並非正式財報數據。
方案 主持人談到的價值 限制 雲端高階模型 高價值工程任務仍重視模型能力與產出效率 用量增加時,持續性費用可能失去可預測性 地端與開源模型 預算、資料與部署可以由企業掌握 建置支出、尖峰壅塞、模型能力差距 專用/混合方案 主持人提出地端伺服器搭配特化模型的探索方向 尚未證實能同時維持效率與降低總成本
主持人推論 工程師會追求工具效能最大化;經營者必須對股東與損益表負責。限制預算因此有商業合理性,但不能忽略工具品質降低所造成的生產力損失。主持人認為導入期有陣痛,未來部署與收費模式仍可能調整。
本報告整理出的研究含義 評估需求時應同時看工具費用與有效產出,不能從限額直接推論 AI 需求消失。若研究地端供應鏈,應追蹤企業實際採購、使用率與任務品質,而非只看一次性伺服器建置。這是本報告延伸的驗證框架,並非主持人提供的交易指令。
反證 地端若速度不夠、能力不足,可能增加人力工時與重做成本;高階模型價格或效率改善,也可能削弱替代需求。節目沒有提供可計算投資報酬率的完整輸入。
依據:AI 成本深入問答。上述模型能力比較是本集觀點,不代表本報告已完成產品效能測試。
02 · 股癌 EP702
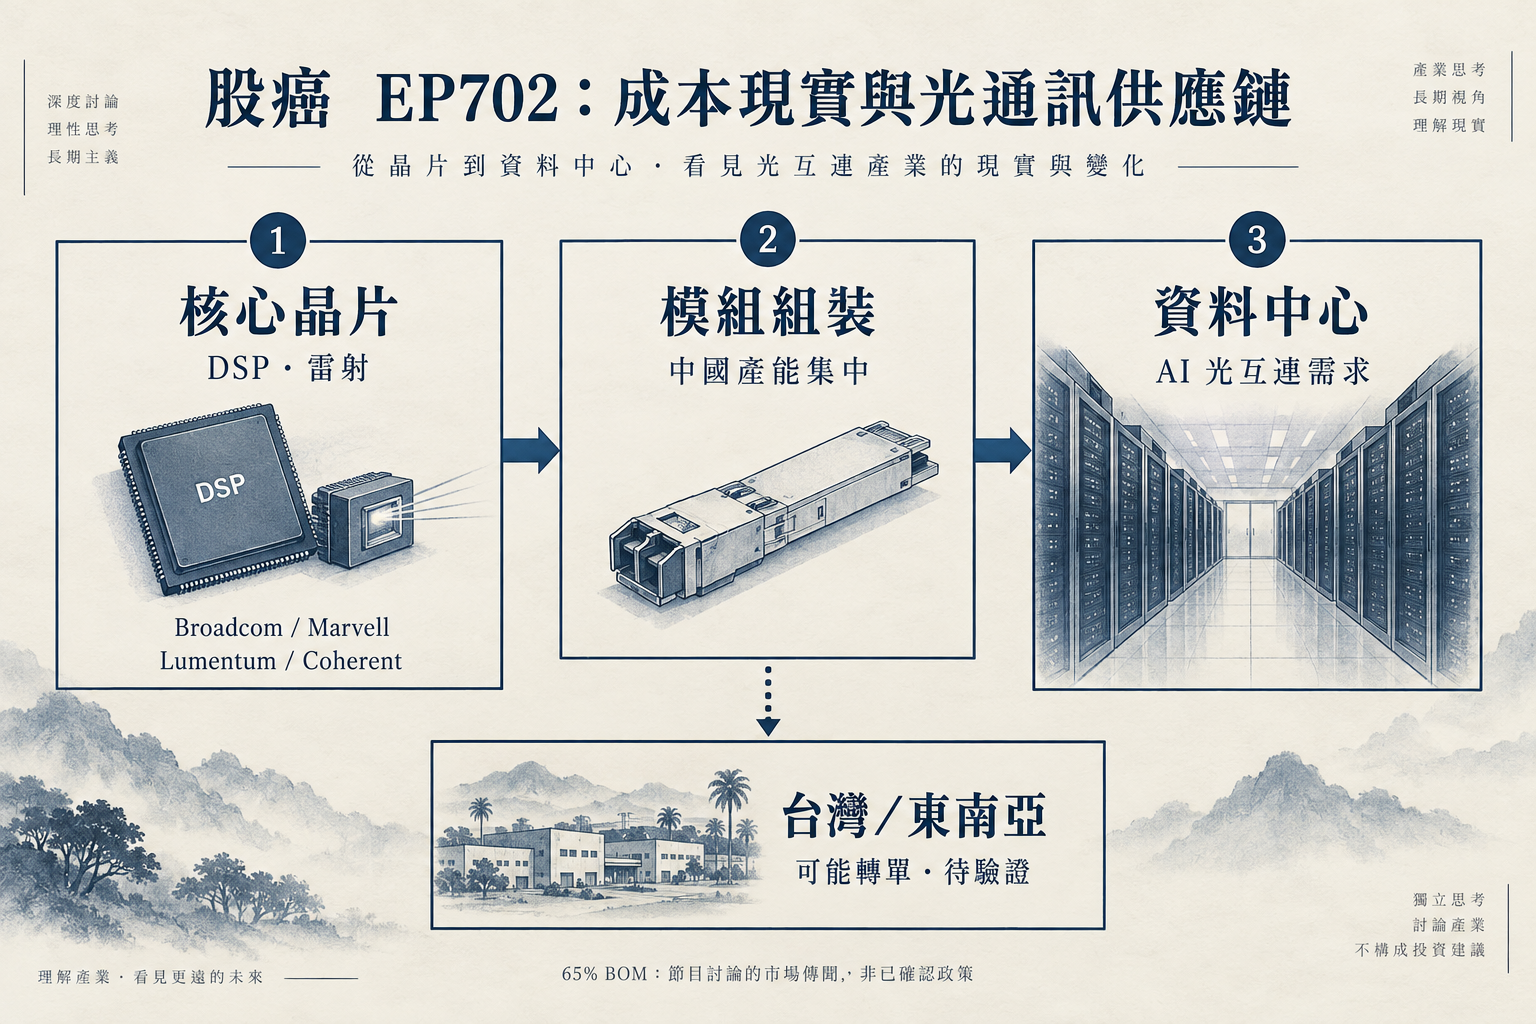
光通訊:先看價值分配,再看轉單 主持人的重點是拆解光模組,而不只是看到「禁令」就推論所有相關公司都受惠。核心晶片與後段組裝的受益路徑不同。
本圖重建節目供應鏈假說;虛線代表可能轉單,尚待驗證。 訊號鏈與公司角色 節目描述電訊號經 DSP 處理與重定時,再由 Driver 驅動 EML 雷射,透過光學件與光纖陣列對準輸出。接收端則由 PD 偵測、TIA 放大並回到 DSP。Broadcom、Marvell 被放在 DSP 核心環節;Lumentum、Coherent 被放在雷射與光電環節。
主持人對價值分配的判斷 高階 DSP 與雷射掌握較高價值與技術門檻;組裝、外殼、部分光學件則有不同的利潤結構。因此「美系核心晶片地位受到保護」與「台灣接到組裝轉單」應分別驗證,不能共用同一個利潤想像。
依據:光通訊深入問答;圖中的公司角色是節目討論範圍,不表示持倉或推薦。
03 · 股癌 EP702
65% BOM 傳聞:條件、世代與反證 65% 條款在本集是市場傳聞。適用產品、元件認定、實施時間與最終文本都未由本報告取得官方證據。
消息性質與世代差異 主持人談到一份 10 月 1 日的摩根士丹利研究報告,內容涉及光收發模組的美系元件成本占比。他將其視為傳聞,並討論可能更偏向 3.2T 等未來世代。800G、1.6T 與 3.2T 在本集被放在不同技術與商業時間層次;遠期規格的想像不能直接折算成當期營收。
節目提及數字 證據屬性與使用限制 美系 BOM 65% 傳聞條款,未取得正式政策文本;不是數量或組裝地占比。 非矽光 800G 美系成本約六成以上 主持人的結構估算;不可當成所有模組架構的固定比例。 DSP 約 315 美元 節目引用特定 800G EML DR8 拆解範例;不是通用報價。 中國組裝約六至七成 節目口述產能估計,統計時間與口徑未核實。 達發以 400G 為討論重點 本集對產品位置的描述,沒有另查現行產品組合。
主持人的三個反證 當下未必改變: 若現有高階模組已高度依賴美系晶片,新增門檻可能較像維持現狀。不能立即切斷組裝: 若組裝高度集中,中斷供給也會衝擊美國資料中心建置。替代有製程瓶頸: 主持人認為中國自研高階 DSP 還受先進製程、產能與交期限制;這是他的推論,並非完整產能調查。本報告的邏輯檢查 「約六成以上」不自動等於所有產品都達到 65%。若成本口徑、供應商國籍定義或架構改變,原狀重申的推論可能失效。台廠間接受惠需有客戶認證、產能移轉與獲利數據支持。
依據:光通訊深入問答。上述限制為報告整理者的條件檢查。
04 · 股癌 EP702
公司與族群:把持有、觀察與舉例分開 主持人確認的部位到族群層級為止。以下是來源角色表,不是買進名單,也不將供應鏈相關性排成推薦順位。
標的/族群 來源中的角色 觀點與邊界 光通訊、光相關族群 明確持倉重心 持股走勢良好而續抱;未公開完整公司名單。 CPU 相關族群 提及持有 觀察近期強勢;沒有提供個股與比重。 被動元件、功率元件 供需觀察 主持人看供應吃緊與漲價延續;不等同逐檔持有。 Broadcom、Marvell DSP 供應鏈分析 美系核心價值環節,沒有確認個別持倉。 Lumentum、Coherent 雷射/光電供應鏈分析 核心元件地位與政策假說,沒有提供交易價位。 Semtech、MaxLinear 美系晶片相關舉例 涉及光模組議題,不能推定為首選。 聯發科、達發 AI 成本/DSP 產品位置案例 達發不屬美系認定;主持人不視為此傳聞的第一波直接受惠者。 台積電 先進製程與產能瓶頸舉例 不是本集個股估值結論。 欣興(3037) 市場過度反應舉例 提醒不把短線波動直接解讀成長期產業轉折。 中際旭創、大立光 BOM 拆解/光學技術舉例 是說明結構的案例,不是推薦標的。 Amazon 資本市場文化舉例 談擴張與虧損容忍度,未提出交易決策。
其他商業名稱:明星三缺一為開頭贊助;麥當勞在生活話題中出現,不列為投資標的。來源代號僅保留 NotebookLM 指出明確口述的欣興 3037;不另補美股代碼,以免把轉錄縮寫當作正式 ticker。
依據:總覽問答。公司名採可辨識拼寫標準化,原始 NotebookLM 回答另行保留;不使用不確定轉錄作逐字引言。
05 · 股癌 EP702
可執行觀點:順勢、觀察與失效條件 本集提供的是判斷框架。重點在避免過早預判高點,以及用商業事實辨別題材能否轉為獲利。
主持人的原有觀點 主持人描述台美股與夜盤走勢轉強,提醒在趨勢未變前不要提早認定頂部或逆勢放空。光相關與 CPU 是提到的持倉方向;被動、功率元件則是觀察供需與漲價的族群。他不急著把已有強勢持股換成剛啟動的族群,對非 AI 產品的純排擠效應題材較謹慎。均線下彎與確定轉弱,是他提及的趨勢失效訊號,但未給出統一週期或精確規則。這些描述限於節目當時的市場脈絡,並非本報告查核的即時行情。
本報告延伸的觀察清單 議題 需要看到的證據 假說削弱/失效條件 AI 部署轉變 企業採購、用量、任務品質與總成本 地端效率不足;高階雲端費用下降,使轉換誘因消失。 美系 BOM 政策 正式文本、適用世代、元件定義與實施日 政策未成案,或文本與傳聞大幅不同。 台灣/東南亞轉單 客戶認證、實際出貨、產能利用率與毛利 只擴產無訂單;新增收入未產生相應獲利。 被動/功率元件 價格、交期、需求及庫存變化 缺貨緩解或漲價無法延續。
交易規則的缺口 本集未提供完整個股進出場價格、統一停損百分比、資產配置比重與明確加減碼公式。本報告不補造這些規則,也不以未經查核的消息生成估值排名。
量化與基本面的競爭方式 主持人把高頻量化類比為競爭激烈的排位賽,把中長期基本面投資類比為積分制。報告整理出的用途是:先辨識策略的競爭者、能力要求與時間尺度,再判斷是否適合自己。這個比喻不代表所有量化策略零和,也不是基本面投資的獲利保證。
依據:總覽與可執行問答。觀察清單及比喻邊界為本報告整理者補充。
06 · 股癌 EP702
生活敘事、證據品質與閱讀索引 本集也談如何面對不可控制的事情。這些生活段落幫助理解主持人的心態,與市場觀點並列保留。
生活段落 抽票與轉念: Radiohead 抽票落選,引出對厄運與順遂的自我調適。信仰與家庭: 談孩子健康與無助時刻,信仰被描述為心靈寄託和內在平靜。社交邊界: 保持開放,但不勉強無效社交;重視陪伴與情感連結。身體覺察: 分享單邊功能訓練、發力鏈及坐姿經驗,屬個人體會。時間與欲望: 談作息及「想擁有」與「實際擁有」之間的落差。其他: 紐西蘭葡萄酒、軍旅與鬼故事等問答,讓節目保有生活敘事。證據品質 本報告以 YouTube 影片加入 NotebookLM 後的五輪分層問答為整理依據:敘事、總覽、AI 成本、光通訊、可執行觀點。NotebookLM 的數字引註指向該來源的段落,不能作為影片分鐘秒數。本地未取得 SRT/帶時間戳字幕,因此本文採轉述,不以無法核對的文字當作主持人直接引言。
影片來源標題可確認為 EP702;逐字稿未提供完整發布或錄製日期。2026-10-04 是整理日期。政策傳聞、財務費用、BOM 估算與產能占比未作獨立外部查核。公司名稱中可能存在語音轉錄誤差,應回聽原片確認。
來源與閱讀路徑 YouTube:EP702|🐉 NotebookLM:股癌 EP702|Podcast 研究報告
閱讀順序:先掌握敘事,再看 AI 成本與光模組價值鏈,最後對照公司角色與驗證清單。NotebookLM 筆記本保留問答及互動引註,供回查來源。
© 2026 teamtaiwan.win。報告中所載觀點僅供研究交流,不構成任何買賣要約或投資建議。