GOOAYE · EP703 · 研究筆記
創高行情中的部位、
流動性與供應鏈對沖
節目觀點重建與投資決策框架
部位管理供應鏈流動性
節目觀點重建與投資決策框架
部位管理供應鏈流動性在主持人描述的創高行情中,參與多頭與準備修整可以同時存在。他續抱強股、減少弱股,回收資金後不急著追加槓桿,並探索營運受益方向不同的公司。這是一套條件式部位框架;沒有披露完整持倉、配置比例、確定轉折時間或保本效果。
開場是坐墊與腳凳贊助;之後講網球實戰、運動目標、長輩榜樣與買自行車。共同主題是設定適合自己的目標、用實戰看反饋,並讓工作支持生活。運動故事不是個股買進訊號,也不將購車品牌延伸成股票推薦。
節目後半為盤勢與部位安排,再進QA。持倉資訊有限,重點是決策框架而非明牌清單。
本報告重建節目觀點,不核實即時盤勢,不新增交易門檻。主持人的市場陳述、聽眾持倉與整理者延伸問題,各自保留歸屬。錄製日期未證實,逐字稿缺少可核查時間戳。
核心問題是如何維持股票參與,又預先降低修整與流動性衝擊。以下依節目推理順序重建主持人觀點;行情描述屬節目陳述,不是本報告核實的即時市場狀態。
引用:風險回答 的UI引用1、3、6、8、10、11;供應鏈回答 的UI引用1、2、3。編號僅在各回答內有意義,不等於時間戳。原始逐字稿部位管理片段、#supply可對照原始ASR。
| 層次 | 內容 | 邊界 |
|---|---|---|
| 主持人來源證據 | 已配置一些冷門小公司;本波不再持續推部位追新強勢族群;轉弱標的減碼,回收資金可先保留 | 不知道公司名稱、配置比例與完整持倉;不能補成「小額」 |
| 主持人推論 | 零組件價格停止暴漲、供應轉順且出貨量放大時,原受害公司可能成為受益者 | 是條件式投資想法,沒有確定時間、價格目標、相關係數或保本承諾 |
| 主持人推論 | 市場還戒慎恐懼,多頭或有延續空間;弱股可能在下跌時傷得更快 | 是經驗判斷,不是經核實的勝率或必然結果 |
| 整理者延伸含義 | 檢查成本下降是否真的轉成出貨與獲利,並分辨需求衰退造成的降價 | 是本筆記提出的待驗證問題,不是主持人已給的完整檢核規則 |
| 整理者延伸含義 | 同屬股票的不同營運敏感度不等於能避開全市場流動性衝擊 | 屬整理者風險解讀;不冒充主持人逐字原話 |
減弱留強與賣掉所有股票是不同決策。主持人把相對走勢與實際盤面當成部位調整的反饋,同時承認上漲參與和回檔幅度之間有取捨;沒有給出通用的數字門檻。
主持人反對把賣弱股和賣強股混成一個動作。在創高環境下,未能跟著上去的標的可先縮減;持續破底的標的則丟掉。強勢股並非因大盤高就提早全部砍掉。他也承認報酬與風險取捨,無法同時拿到最猛上漲與最小回檔。
現金與槓桿要一起看:若仍有質押,回收資金可能只是降低leverage。這與拿一堆閒置現金不同;進場容易、離場不一定有接手者,是他強調提早回收的原因。
明示的定性條件是跟不上、破底、實際盤面變壞;未披露的是現金比例、維持率、停損%、需要幾天確認、新持股區間上下限。不能替他填入數字。七月回撤案例年份未確認;50%回檔為風險情境,不是指定時間將發生的預測。
來源:風險回答;原始逐字稿部位管理片段。
分別記錄股票部位、可用現金與質押債務,才能看出資金回收究竟改善了哪一項。個股相對走勢與原持有理由也應分開記錄;這是報告延伸的資料整理方式,並非主持人提供的完整風控制度。
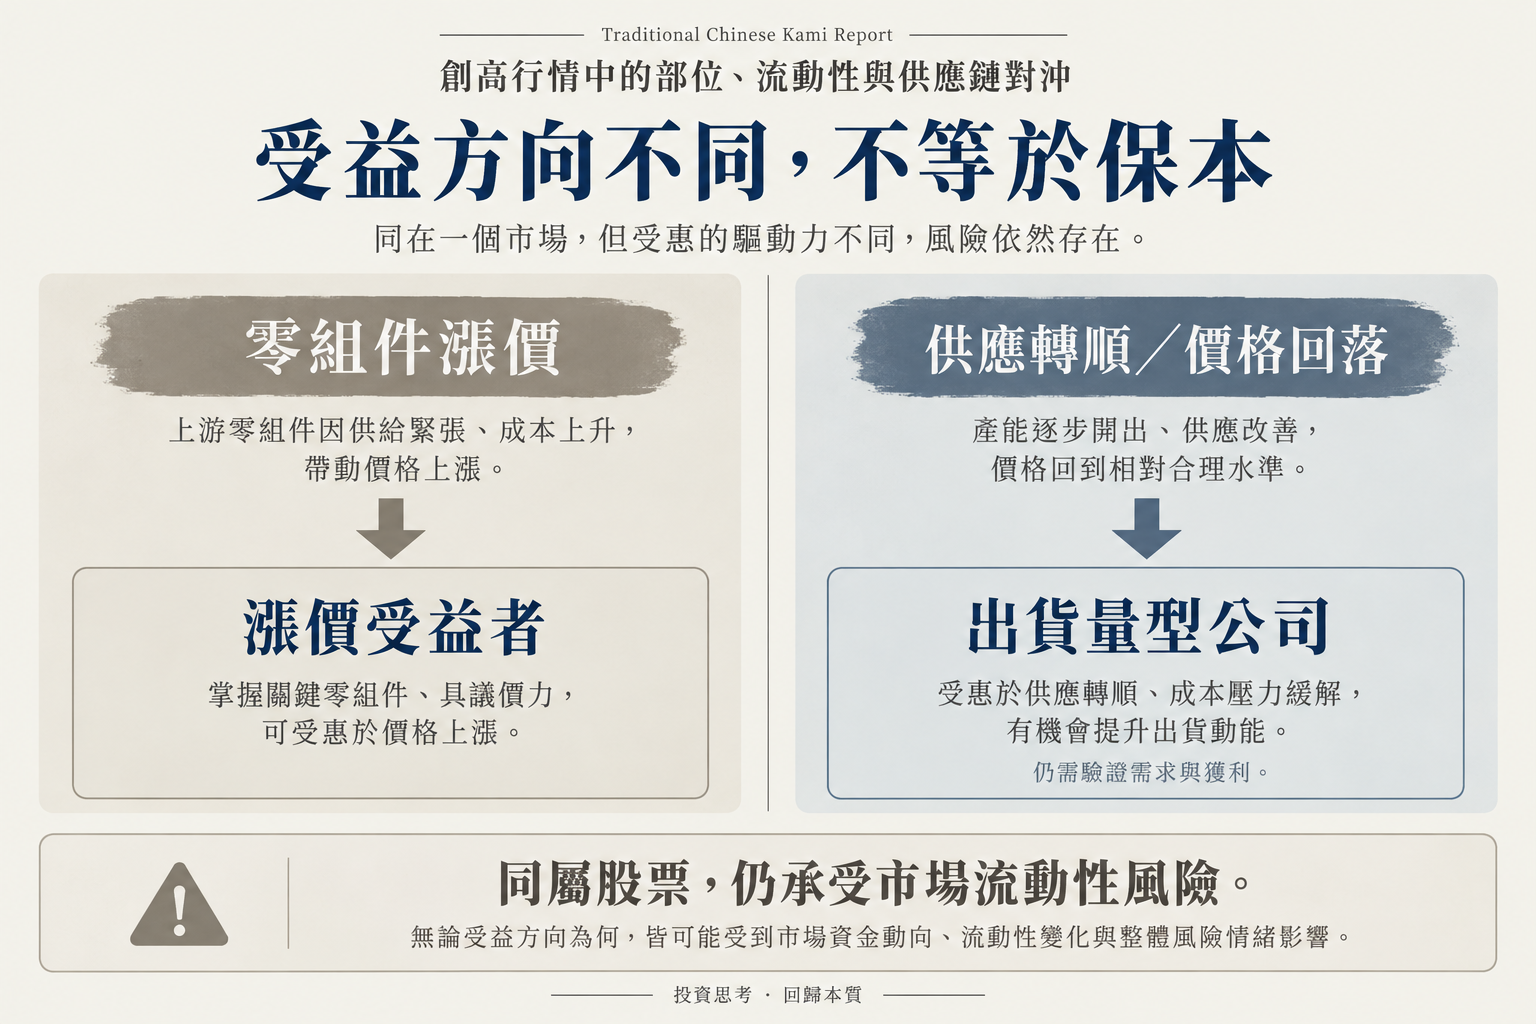
零組件價格轉折可能改變公司受益方向,但價格下跌未必代表需求回升。主持人已配置一些未點名冷門公司;更進一步移轉資金仍是條件式規劃,沒有證據支持保本或確定負相關。
主持人描述零組件上漲、缺料或排擠終端採購,會傷害需要出貨量的公司;如果供應不再那麼緊,價格拉平或下跌、數量恢復,受益方向可能翻轉。他說已有一些冷門公司配置,但未點名;將更多資金移過去則要觀察起漲等後續條件。
網路泡沫比喻的重點是長期技術需求不消失,中途供應鏈仍可能劇烈修整。他想維持股票核心而準備不同受益方向,不等於宣稱經過實證的負相關對沖。
催化劑:零組件價格變化、缺料緩和、出貨量與盤面走勢。整理者提出的待驗證問題:價格下跌是否源於需求崩落?出貨是否真的恢復?市場資金是否會輪動?同類股票流動性壓力是否會同步出現?沒有證據把這些問題寫成已解決。
來源:供應鏈回答 UI引用1、2、3;原始逐字稿供應鏈片段。
公司在節目中可能是主持人配置、歷史案例、聽眾持倉或概念舉例。下表保留這些差異與ASR疑義;未點名公司不補代號,歷史案例不重建為現有持倉清單。
| 名稱/原ASR | 來源角色 | 主持人態度/用途 | 代號與證據邊界 |
|---|---|---|---|
| 未點名冷門小公司、quantity型公司 | 主持人說已配置一些 | 思考零組件降價、供應轉順的受益方向 | 名稱/代號/比例未披露;answer-04引用3、1、2 |
| Memory、CPU、零組件 | 供應鏈示例 | 漲價受益與受害兩端的轉折 | 產業類別,不是單一公司推薦 |
| 台積電/TSMC | 指數與EPS討論、集合意志案例 | 長線盤勢論述與大型股舉例 | 來源未明示台股代號,沒有充分證據認定這一段披露持倉 |
| 聯發科、穩貌、創意、深達科 | QA市場集合意志案例 | 舉例,不是買進建議 | 「穩貌/深達科」可能對應穩懋/昇達科,僅候選詞形,不擅自補代號 |
| NInvidia/Nvidia | 主持人歷史買入案例 | 原看顯卡,敘事改變後持有仍需每天決策 | 不因歷史案例重建完整現有持倉;年份ASR有疑義 |
| YX/YEX→NBIS | 聽眾自述持倉與十倍報酬 | 主持人恭喜,但不特別喜歡Neo Cloud風險 | 聽眾持有不是主持人持有;YX/YEX保留ASR,不強制改名 |
| MBT | 聽眾對比案例 | 無明確投資建議 | 不補外部公司身分或產業 |
| Corwi/NABUS | 主持人Neo Cloud例子 | 他自述風險較大、不特別喜歡 | CoreWeave/Nebius為語境候選,不視為已核實名稱 |
| 信華 | 朋友同事「忘記持有十張」的故事 | 說明純運氣與持續決策的差別 | 可能是信驊;屬轉述,持倉及退休故事未查證 |
| SpaceX、Starlink | 投資理由可能演變的示例 | 說明投資敘事改變 | Neo Cloud等未來情境不是已證實公司營運事實 |
| Grok Imagine/Gock Imagine、AI電影 | 聽眾轉述馬斯克消息 | 主持人對該形式的AI電影不看好 | 轉述計畫未查證;不是對整個AI產業轉空 |
| 美國國債 | 資產配置比較 | 主持人現階段不採股債配置 | 不等於主張所有人不應持債 |
| 台指期、質押、正二 | QA工具成本比較 | 哪個成本划算需比較,無絕對答案 | 沒有轉倉避成本的保證,也沒有精確成本模型 |
以下把節目觀點轉成可以記錄的觀察項目,並保持來源與整理者建議的邊界。節目未提供目標價、停損百分比、完整工具成本模型或確定轉折日期,報告不補入這些缺口。
| 情境/問題 | 主持人觀點摘要 | 本筆記可記錄的檢查項 |
|---|---|---|
| 大盤強、個股跟不上或破底 | 減弱留強 | 記錄相對表現與原持有理由;不擅自創建停損門檻 |
| 減碼後資金 | 不必立刻追下一個最快標的,可降低質押槓桿 | 分開記錄現金與債務,避免把淨槓桿降低誤寫成巨額現金 |
| 新強勢族群 | 主持人本波沒有為追它繼續加槓桿 | 這是他自身選擇,不推廣為適用所有人的規則 |
| 供應鏈修整 | 關注原漲價受害者的價格/數量轉折 | 驗證價格、出貨和獲利,而非只讀「降價」標題 |
| 判斷趨勢 | 均線斜率/扣抵值、實際feedback,再回到fundamental/EPS | 不把三紅三黑或三個交易日當成主持人確認的公式 |
| 期貨轉倉成本 | 正價差是現階段付出的成本,與其他工具比較 | 需要另有實際成本數據,節目未提供完整模型 |
| 投資理由改變 | 每天決定繼續持有也是決策 | 反覆核對理由而非僅把成功歸為運氣;不是持有任何股票都正確 |
關注事件只列條件,不指定日期:零組件價格、供應/出貨量、企業基本面、個股相對走勢與市場回撤。來源未給目標價、停損%、確定崩盤時間。
想像一家餐廳:客人還在,廚房也準備好了,卻缺了關鍵食材。這次要找的,是零件恢復供應後能把設備交出去的公司;餐廳是比喻,訂單和獲利才是證據。
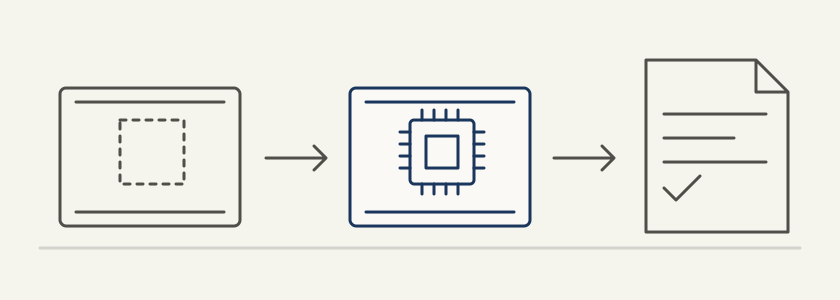
本次補充保留原有節目研究,新增三家台股公司商業模式、供應修復題材與法說追蹤圖解。公司候選與交易規則均為研究團隊延伸,不是主持人點名;圖片是產品類別示意,不代表實際型號或收入占比。
| 公司 | 靠什麼收錢 | 這次要追的題材 |
|---|---|---|
| 振樺電 8114 | 收銀設備、自助服務機、嵌入式工業系統 | 零售專案供料改善 → 設備出貨釋放 |
| 廣積 8050 | 工業主機板、嵌入式系統與客製化設計製造 | CPU 供應恢復 → 新案開始量產 |
| 凌華 6166 | 嵌入式模組、工業/邊緣運算平台 | 成本穩定 → 固定預算專案可行性改善 |
用最簡單的方式看它們:客戶買的是一套能長期運作的設備,不是單買一顆記憶體。料件到位、設計完成、客戶驗收與出貨,才可能形成收入;售價扣除材料、製造與營運費用後,才能留下獲利。[P1][P2][P3]
你在店裡結帳、在自助機點餐或辦服務,背後需要耐用的終端設備。振樺電集團的業務不只是一台收銀機,也包括自助服務與嵌入式工業系統。
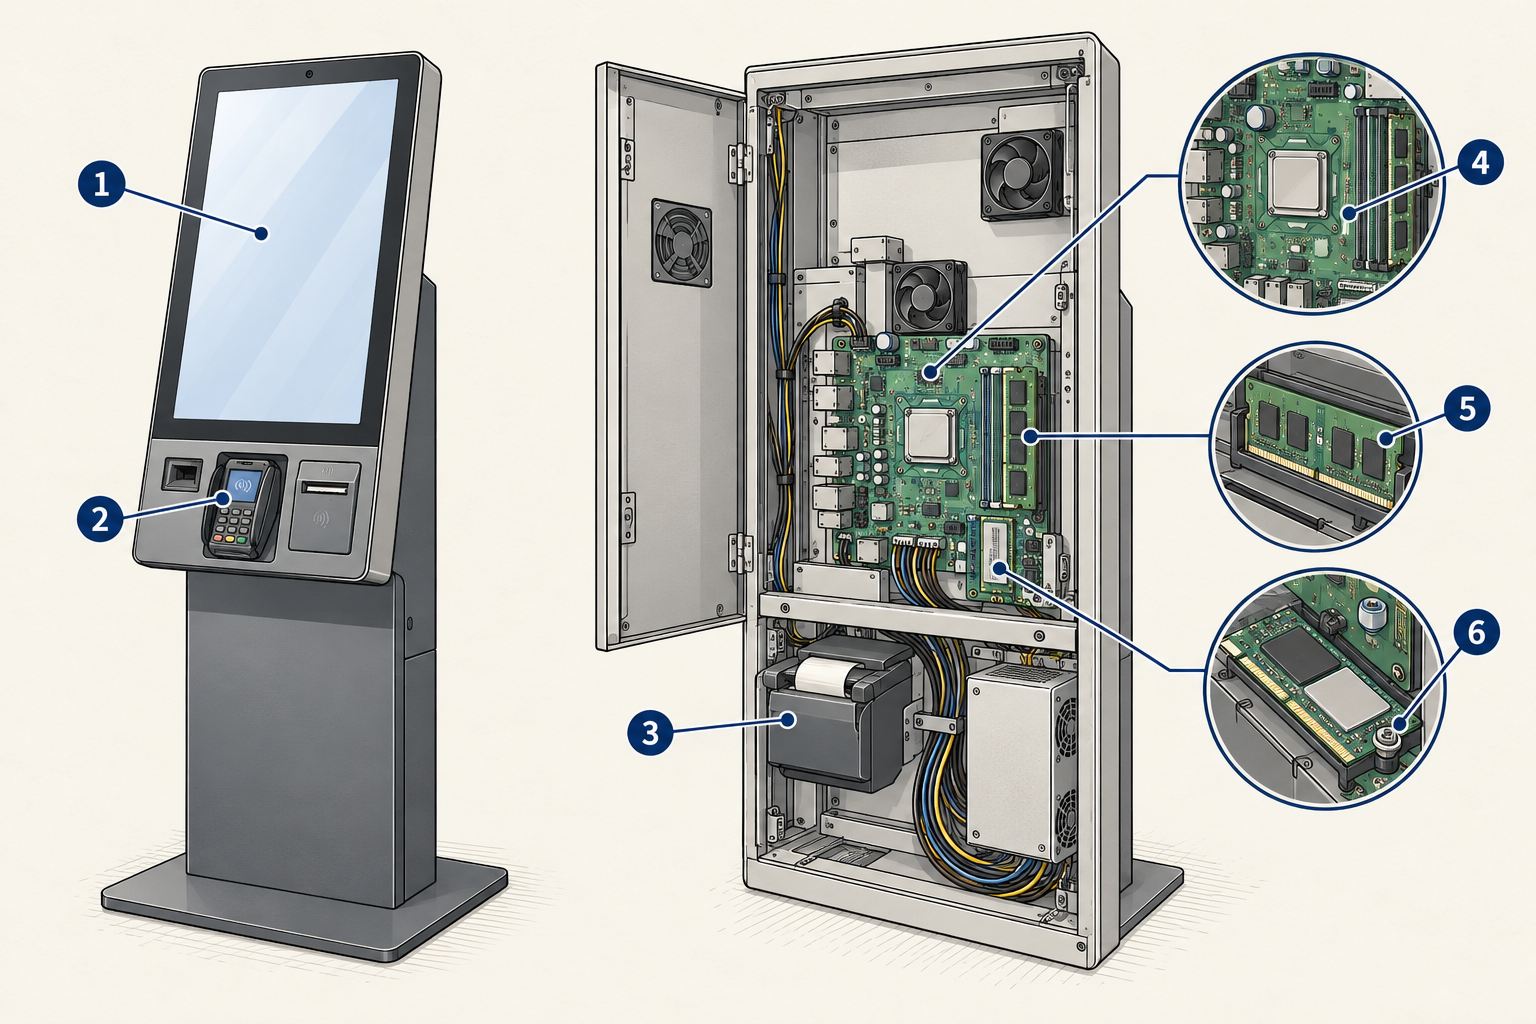
官方將集團定位分成 Posiflex 的 POS/Kiosk、Portwell 的嵌入式運算,以及 KIOSK Information Systems 的自助服務自動化。主要收入活動包括設備交付、系統整合及相關服務;本報告沒有各業務最新獲利占比,因此不把零售設備說成唯一獲利來源。[P1]
已查證的是料件供應與交付節奏受限:CPU、記憶體短缺,其他材料到貨不齊。這支持出貨修復的研究方向,但沒有證實特定 Kiosk 整批停在倉庫,也不能把物流延遲全部算成缺料。
2026-05-15 法說報導引述發言人郭育聞:CPU 與記憶體短缺仍明顯,其他物料不足形成長短料,使不同應用的交付節奏更不穩定。公司當時也提醒,實際出貨仍取決於客戶專案進度與拉貨時程。[S13]
2026-09-07 公司說法進一步把 O2O(線上線下解決方案)的成長,連結到關鍵零件及長短料問題能否舒緩。因此,研究重點是已有需求能否完成交付,而非看到零件降價就直接推算獲利。[S1]
長短料是「零件到貨不齊」:一套系統需要多種合適的零件,關鍵料未到,即使其他材料齊備也可能不能完成交貨。圖中的記憶體與 SSD 用來說明這個機制;公司報導未指定卡住的是哪個料號或哪一種整機。
研究推論:關鍵料件供應穩定後,部分延後專案可能完成組裝、測試與交付,出貨量才有機會增加。仍需客戶願意收貨及專案進度支持;供料改善不保證倉庫裡立即出現大量可認列收入。
5/15 報導也提到 O2O 第一季出貨受地緣政治與運輸影響,客戶下單心理亦是變數。這代表波動同時涉及料況、物流與需求,不能將所有延遲歸因於 CPU 或記憶體。[S13]
容易踩的坑:公司 9/3 解釋,部分成本轉嫁讓營收分母變大,毛利絕對金額不變也會使毛利率下降。因此「毛利率回升」不等於「獲利突然增加」。[S2]
電子看板、工廠控制設備或網路設備,裡面常需要工業電腦。廣積做的是這類設備的運算底座;CPU 到位,新設備才有機會走出設計圖。
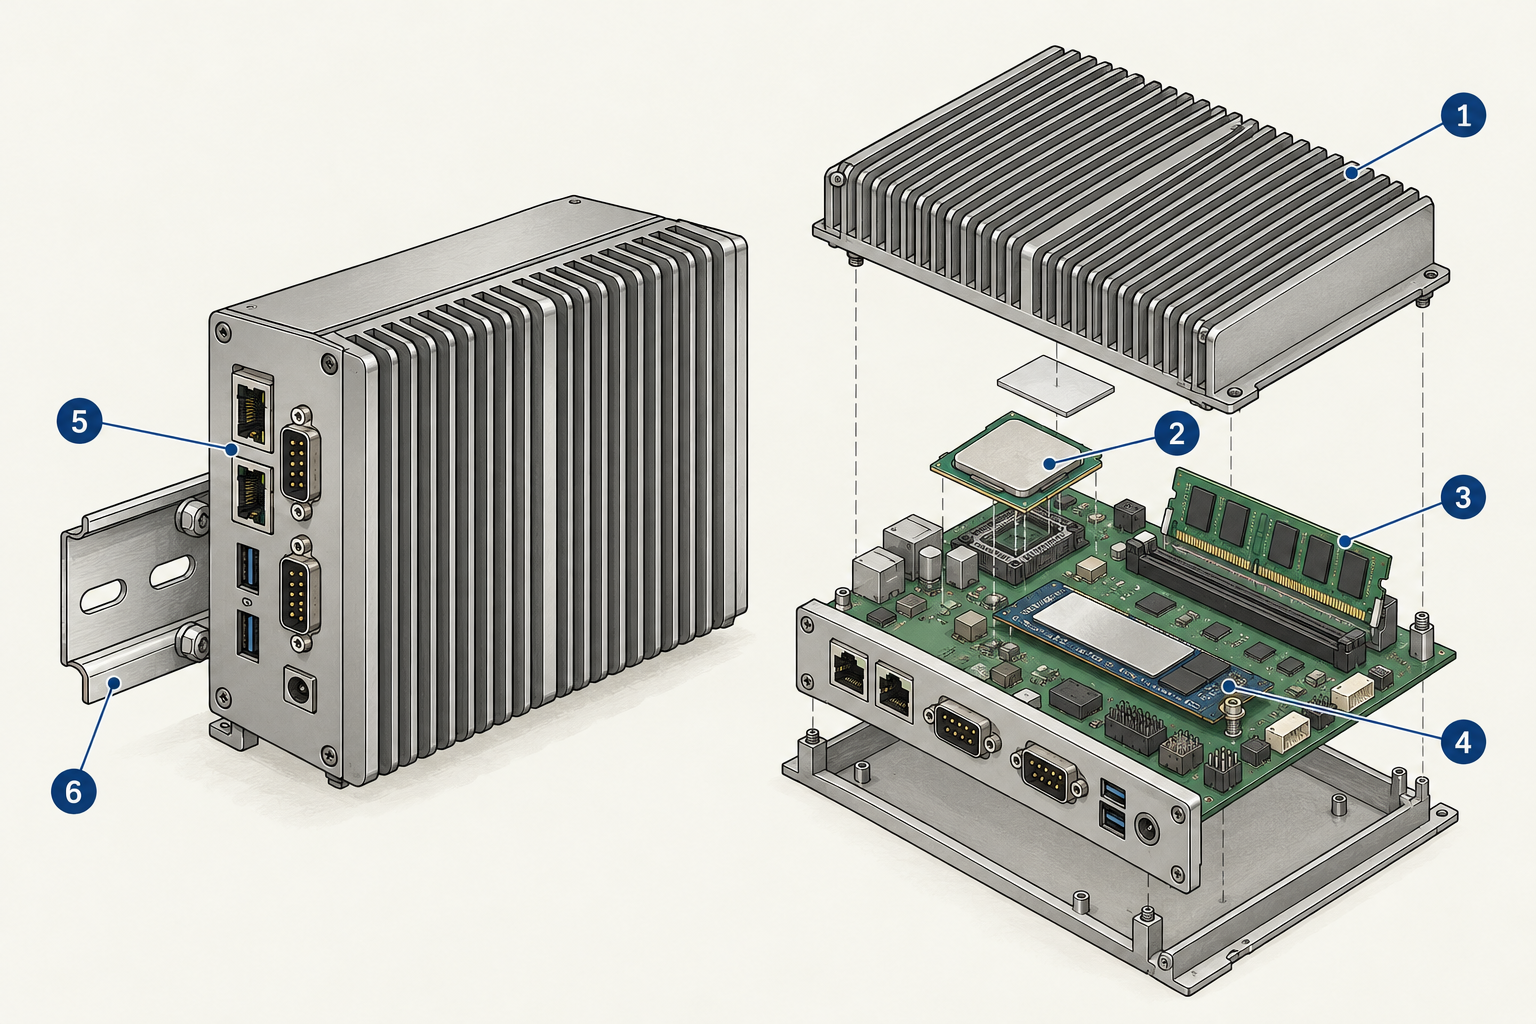
廣積官方產品包括工業主機板、嵌入式系統、工業平板電腦、電子看板播放器與網路設備,也提供 OEM/ODM/JDM(依客戶需求製造或共同設計)服務。客戶付費買板卡、系統與客製化成果,廣積賺產品交付與設計製造的收益。[P2]
已查證的限制集中在新案 CPU 貨源,而非所有既有產品都不能出貨。公司已提前備料,並表示既有需求大致可供應;觀察供料修復時,要分清既有訂單與新增專案。
2026-07-28 法說報導引述發言人商志宏:公司在 2025 年已提前備料,但後來缺貨程度超過預期,備料仍不足。CPU 的供應較緊,手上訂單與客戶預測需求大致可供應,新案取得料件則更有挑戰。[S3]
公司採取的應對是與客戶討論其他通路貨源,或改用供應較有彈性的新一代 CPU;同時表示,對 2026 年底至 2027 上半年既有需求的記憶體/CPU 供應有把握。官方簡報可核對法說日期,缺料細節則依當日媒體轉述公司發言。[S3][P5]
新案需要適合的 CPU、完整設計及客戶驗證。取得處理器可降低供料障礙,替代晶片也可能需要重新設計或驗證,所以「買到 CPU」與「開始大量出貨」是不同里程碑。
研究推論:若新案取得穩定 CPU 貨源並完成客戶認證,量產與交付的可行性可能提高。需要公司揭露新增量產專案與出貨,才能確認改善,不把全部新案都視為高毛利邊緣 AI。
公司同場法說表示,6 月營收含客戶支付的料件漲價補償。營收與毛利改善因此可能部分來自成本補償,而不是出貨台數增加;研究獲利回升時應先拆清這一項。[S3]
工廠的相機要判斷瑕疵,機器要即時反應,醫療設備要在現場處理資料。凌華提供的邊緣運算平台,就是把運算放在事情發生的地方。
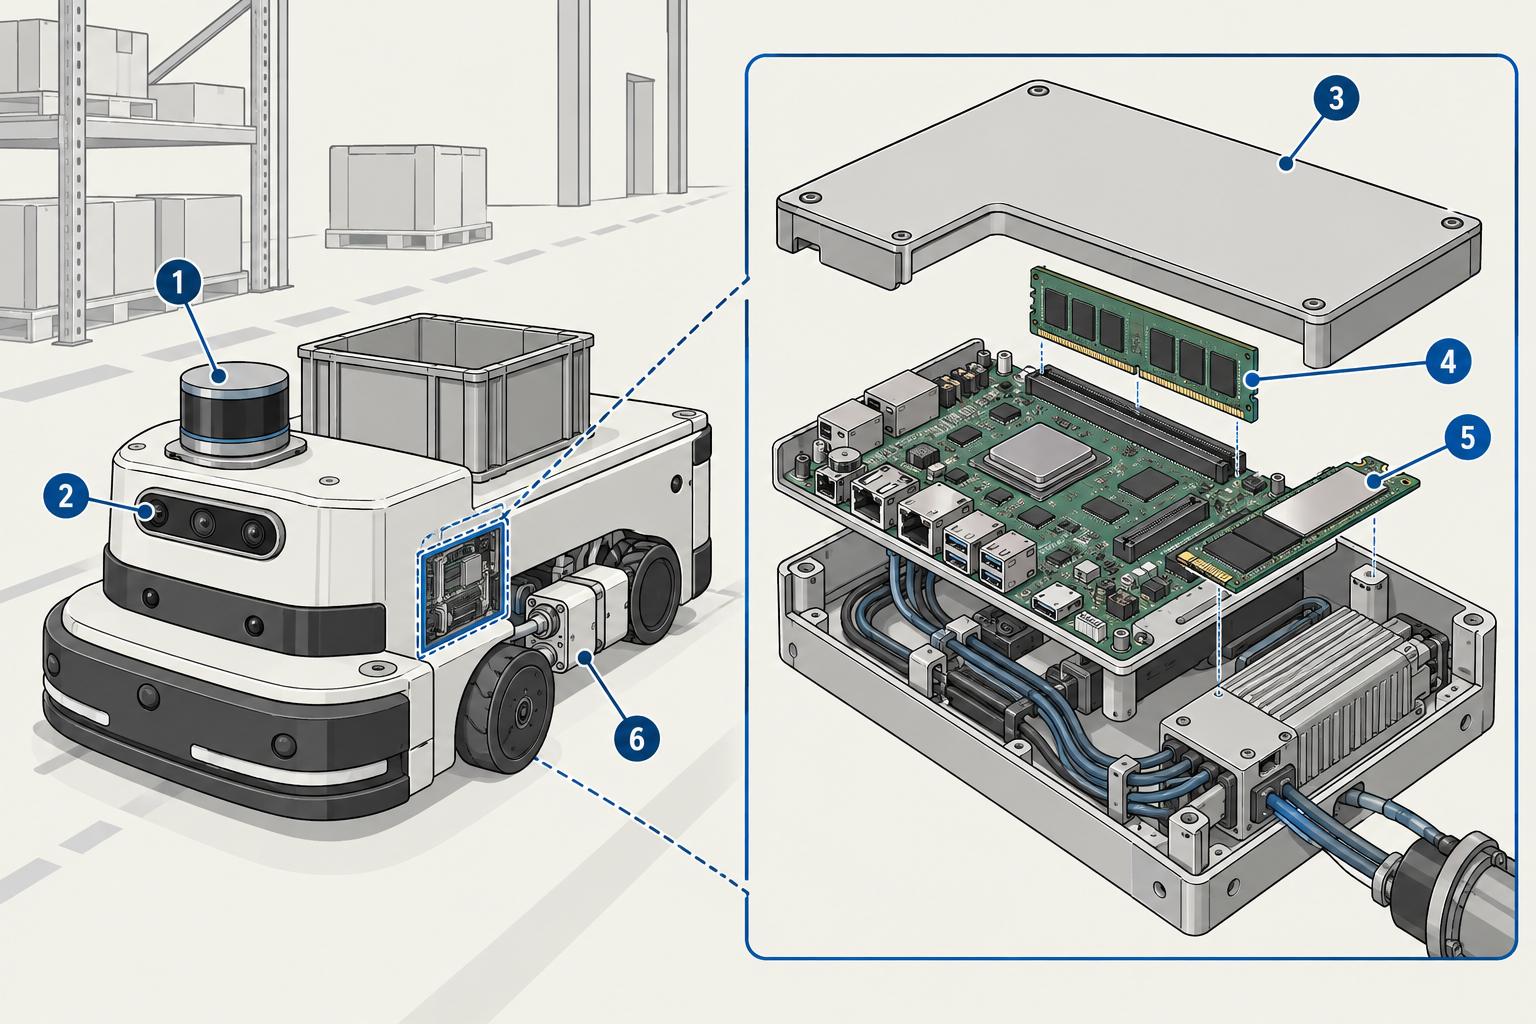
凌華提供嵌入式運算與邊緣平台,包括工業電腦、模組、視覺與醫療等相關平台,服務設備商與系統整合商。官方列出智慧製造、機器人、交通與醫療等應用;這些應用方向不等同已量產訂單,也不表示各項占營收相同。[P3]
已查證的是 CPU、記憶體、SSD 與 PCB 的價格、交期壓力,以及部分客戶難接受調價。零售與政府標案的議價限制有公司說法支持;AMR 訂單凍結則仍沒有找到證據。
2026-08-04 法說,總經理黃怡暾表示,記憶體、SSD、PCB 與 CPU 等關鍵零件漲價、交期拉長。公司自第二季起推進成本轉嫁,多數客戶逐漸接受,但零售與政府標案較難轉嫁。[S4]
當日 MoneyDJ 報導進一步區分:零售客戶本來就對成本與利潤敏感;政府標案已有預算,材料成本上升後難以配合調價。這是客戶議價與專案成本的壓力,不等於公司所有產線缺料停工。[S14]
同一筆客戶預算需要支付設備及整合費用;料件變貴,供應商若無法提高售價,可能承受利潤壓力。若需要重新協商價格,專案推進也可能變慢;後者是一般機制推論,不是公司已披露的凍結訂單數。
研究推論:採購成本與交期趨穩,可能讓部分專案更容易完成價格協商與交付。但漲幅收斂不等於價格回落,成本轉嫁完成也可能改善獲利;必須分別核對接單、交付與毛利金額。
機器人運算平台是凌華的業務應用之一;固定預算的說法指零售與政府標案。現有資料沒有把兩者直接連成「AMR 車隊採購遭凍結」,圖中機器人不能當成訂單證據。[P4][S4]
容易踩的坑:有機器人產品,不代表已有大量獲利。產品、設計案、量產、收入認列是四個階段;機器人應用與固定預算成本壓力需分開追蹤,尚未證實 AMR 訂單凍結。[P4]
本次研究優先考慮振樺電的條件式修復交易;凌華是成長動能較強的備選,廣積要再拆清補償與正常出貨。以下排序與規則由研究團隊提出,並非主持人的交易建議。
截至 10/7 的第三方行情資料,振樺電 177.5 元、近四季本益比約 12.65 倍;凌華 131 元、約 25 倍。這是歷史獲利的估值快照,不是未來目標價,也不能單靠倍數判斷便宜。[S7][S9]
振樺電 9 月營收 14.41 億元、年增 44.6%,前九月仍年減 10.36%。7~9 月營收約 19.67、15.42、14.41 億元,年增恢復但連續月減;修復是否持續需要第三季獲利與訂單佐證。凌華 9 月營收 15.30 億元、年增 50.5%,前九月年增 42.64%,是成長證據較連續的備選。[S12][S5][S6]
| 關卡 | 看什麼 | 什麼會讓我打消念頭 |
|---|---|---|
| 料況 | 交期縮短、公司確認供應改善 | 只是平台切換空檔,其他材料仍缺 |
| 出貨 | 遞延案交貨、新案量產 | 營收只靠調價、補償與提前備貨 |
| 獲利 | 毛利金額、營業利益與現金流 | 高價庫存損失、獲利未跟上 |
振樺電 → 凌華 → 廣積;研華作產業料況指標。優先讀第三季財報,再對照下一場法說的交期、訂單與毛利。下一場正式日期未確認;第三方依歷史推估的日期不可當公告。廣積官方可查 7/28 資料。[S8]
第二批觀察:安勤已表示重新議價消除記憶體毛利影響;東擎有大型 ODM 與 AI Box 專案節奏。不能將同業所有成長一律歸因於缺料改善。[S10][S11]
公司業務採官方產品與定位資料;供料限制、營收與法說觀點依公開報導或公告轉載。圖解說明產品與因果路徑,不量化最新收入占比,也不保證成本降低會轉成獲利。
尚未逐一核對最新官方財報中的產品收入與獲利占比、積壓訂單與出貨台數;未建立正常化 EPS、目標價或避險比率。舊節目報告的來源限制仍適用於節目內容;本研究補充是獨立的外部資料與判斷。
股癌 EP703|YouTube 原始來源。依原始ASR、NotebookLM回答及校對筆記整理。UI引用編號不是時間戳;工具僅保留來源類別,名稱疑義不補身分。