Home
›
Shanghao Jin
›
AI 驅動的 K 型重構:高利率常態下的估值重估與算力定價
PODCAST 深度投資研報 · 宏觀與科技產業架構
AI 驅動的 K 型重構:
《市場概述2026年9月8日》深度解碼:非農就業分化、萬億CSP真實需求、BOJ債務危機與Vol Control加倉邏輯
核心論點提要
聯準會短線加息恐慌並非流動性毒藥,而是 AI 提升名目 GDP 增速後,長端利率回歸 6.0% 歷史常態的理性重估。
在 K 型分化的經濟體中,無增長平庸企業的 PE 將面臨持續壓縮,而具備真實企業客戶、強勁定價權與 70% 增速的 AI 核心龍頭,短線每次因恐慌引發的回檔,皆是歷史性的加碼買點。
作者 :Shanghao Jin(金尚浩)/整理分析日期 :2026-09-08(節目發布日期) · 錄製背景 :2026 年 9 月 7-8 日(對應 2026-09-04 美國勞工統計局非農數據)研究格式 :Kami Multi-Page Long Report · 語言 :繁體中文 (zh-TW)
第1章 · Executive Summary
第1章 執行摘要:核心主張與決策提綱
市場面對強勁非農就業數據與聯準會官員的鷹派表態,再度引發「升息終結多頭」的焦慮情緒。然而,本集的核心洞察指出:當前並非 2000 年無營收的網路泡沫,亦非 2008 年高槓桿次貸危機,而是幾十年來首次由 AI 實質帶動全要素生產效率提升的 「K 型擴張新週期」 。
五大核心 Takeaways
非農就業虛實分離 :非農數據表面強勁實為特定季節性效應與 AI 基建外溢驅動,小時薪資與消費信貸並未失控,輸入性通膨無法靠加息遏制,市場已定價至 2028 年升息 2.5 次,絕無無序加息之基礎。名目 GDP 走高與 6% 利率常態 :AI 革命帶動名目 GDP 與生產效率實質抬升,長端利率回歸 6.0% 至 6.5% 是健康的增長重構;市場對 PE 估值要求變苛刻,壓制平庸公司,但輝達等 70% 高增長龍頭的估值壓縮僅是暫時性混亂。萬億 CSP 具備真實定價權 :微軟等萬億 CSP 資本支出建立在真實企業客戶需求之上,AI 算力具備真實定價權而非價格戰;實體層面 AI 基建已實質拉動金屬機械製造與非住宅建築就業,白領傳統部門則呈負成長。全球金融風險分流防線 :全球金融體系風險分流顯著:美國大銀行已於矽谷銀行事件後出清存續期風險並修補資產負債表;反觀日本央行(BOJ)面對國債與名目 GDP 僅 0.2% 之微薄利差及通膨升溫,陷入致命的國債減損與壞帳死局。量化籌碼見底與 Vol Control 加倉 :對沖基金 7 月大規模去槓桿已見底,AI Basket 隱含波動率腰斬至 65%,量化 Vol Control 策略轉向被動加倉;操作上應逢回檔加碼高增速核心資產,並嚴格避開無增速之平庸標的。
本研報解答的三大關鍵決策問題
升息恐慌是否會引爆如同 2000 年或 2008 年那樣的系統性金融崩盤?(答:不會,流動性與衍生品波動率平穩,利率上行反映實質名目增長)。
AI 巨頭的萬億資本支出是否具備商業閉環?(答:是,真實企業客戶支撐微軟與 CSP 倒推預算,定價權穩固)。
在名目高利率常態下,投資人的資產配置與風控標準為何?(答:徹底割捨無增長平庸公司,逢回檔重倉 70% 高成長、高定價權之 AI 核心龍頭)。
第2章 · Speaker Narrative
第2章 主講者的投資敘事:宏觀問題意識與推理鏈
解析投資Podcast的最重要準則,是先還原主講者的「問題意識」與「論證框架」,避免將零散的個股清單誤當成節目的核心靈魂。
核心問題意識
主持人整集圍繞著三個緊密咬合的宏觀維度展開:第一,近期公布的 16.2 萬非農就業數據是否預示著通膨重燃,聯準會若再次加息是否會直接刺破美股科技股的估值神話?第二,在 AI 實質引領生產效率革命的全新週期中,長端利率回歸與企業 PE 估值該如何重新錨定?第三,全球金融體系在告別寬鬆時代的過程中,最脆弱的「死穴」究竟落在哪一個經濟體?
一句話核心主張
主講者核心判斷: 即便聯準會因短期經濟數據調整利率,也是有秩序且被充分定價的常態化過程;在 AI 大幅拉高全社會生產效率的「K 型經濟」中,高利率反映的是名目 GDP 的實質回歸。任何因升息恐慌造成的市場震盪回檔,都是逢低買入高成長 AI 核心龍頭的絕佳契機。
推理鏈:從前提到結論的五個步驟
步驟 1(數據去噪) :非農數據主要受世界盃與開學等季節性因素推動,且小時薪資年增 3.1% 與消費信貸並未失控,輸入性通膨無法靠加息抑制,不存在急迫且無序的連續加息動因。步驟 2(預期消化) :期貨市場已消化至 2028 年升息約 2.5 次的預期,6M10Y Swaption 利率波動率指標維持在低檔,顯示流動性充裕且估值調整秩序井然。步驟 3(範式轉換) :AI 帶來幾十年未見的實質生產力提升,長端利率向 6.0% 靠攏是健康的實質名目增長定價;高估值倍數只獎勵能繳出 20% 以上高增長的公司,平庸標的遭到出清。步驟 4(信用分流) :美日金融體系走向兩極:美國大型銀行存續期風險已在小銀行出清後修補完畢;日本央行在極低利差與通膨升溫夾擊下面臨不可逆的國債減損與壞帳死局。步驟 5(籌碼共振) :TMT 對沖基金去槓桿見底,AI Basket 隱含波動率腰斬至 65%,利空測試股價砸不動,量化 Vol Control 模型啟動被動買盤,確立估值底部。
主講者明確表態與投資立場
事實與推論的對比釐清
類別
客觀數據與引用事件(事實層)
主講者主觀解讀與邏輯推演(推論層)
就業與薪資 非農新增 16.2 萬;酒吧新增 5.59 萬,製造業 1.6 萬(金屬機械 6K),非住宅建築 8K;時薪年增 3.1%。
非農強勁是世界盃與開學等季節性效應,實體崗位完全由 AI 數據中心基建拉動,實體經濟呈現 K 型分化。
通膨與升息 消費信貸未達先前降息高點;市場定價至 2028 年升息約 2.5 次;Swaption 利率波動率維持平穩。
此輪通膨為油價與關稅之輸入性因素,加息無法解決;利率波動率平穩證明升息已被定價,絕非流動性危機。
科技與估值 微軟雲端 AI 產品定價高於 OpenAI;Anthropic ARR 為 6.5 億美元;AI 籃子隱含波動率跌至 65%。
AI 具備強大定價權未陷價格戰;Anthropic ARR 調整是扣除中國蒸餾與亞馬遜分成,基本面未變;波動率降低正引發加倉。
金融與主權 矽谷銀行等已倒閉;日本預期名目 GDP 與 10 年期國債利差僅剩 0.2%,通膨交換預期走高。
美銀存續期風險已由小銀行出清;日本央行(BOJ)進退維谷,加息將引發金融機構國債資產巨額壞帳。
第3章 · Macro Transmission
第3章 總經拆解與流動性傳導:非農 K 型分化與利率波動率
解析宏觀環境必須穿透表面數據的迷霧。8 月非農就業報告中隱含的實體信號,正清楚揭示著傳統白領與新基建實體製造的截然分化。
非農就業數據的內部結構剖析
深入拆解非農就業新增的 16.2 萬人,可以清晰看見結構性扭曲與季節性效應。8 月在歷史統計中通常屬於就業淡季,具有較大的負向季節性調整係數,但 2026 年 8 月正值世界盃賽事,單是餐飲酒吧(逐字稿誤記為 98 雇員)就暴增了 5.59 萬人;同時地方教育部門因應開學亦季節性增聘。扣除這些一次性與季節性擾動後,廣義民間實質就業並未出現經濟過熱的跡象。更關鍵的是,平均小時薪資年增率僅為 3.1%,遠低於 2021-2022 年通膨暴走期的 7%,且消費信貸餘額(Consumer Credit Outstanding)遠未回到歷史高點。當前通膨主要來自地緣政治油價與關稅調整等「輸入性因素」,此類因素加息本就無法抑止,因而聯準會缺乏快速、連續加息的底層動因。
更深層的信號來自部門間的冰火兩重天:傳統資訊技術服務(IT Services)與商業金融部門就業呈現「負成長」,表明原本依賴初級白領的代碼編寫、數據整理與基礎諮詢工作,正加速遭到生成式 AI 的實質取代。而在天平的另一端,製造業新增 1.6 萬人(其中金屬機械佔比達 6,000 人)、建築業新增 2.2 萬人(非住宅建築佔比達 8,000 人),直接反映出全美 AI 數據中心重型工程與電氣配備的爆發性擴張。
名目 GDP 走高與 6% 均衡利率常態
過去十多年間,市場習慣了將 2% 的聯邦基準利率視為理所當然。然而主講者深刻指出:2008 年次貸危機後全球央行維持超低利率與大規模 QE,乃是在人口紅利衰退、全球化紅利見頂、缺乏新技術革命的背景下,為了維持 2% 名目 GDP 增長而被迫進行的「輸血續命」。
當前 AI 革命是近四十年來首次由底層技術引發的「全社會生產力躍升」,實質拉動了名目 GDP 的增長天花板。在名目 GDP 運行於 6% 以上的環境中,長端國債收益率回歸至 6.0% 至 6.5% 的歷史常態(或如高盛預估之 4.7%-4.8% 均衡區間)是極為健康的現象。這意味著企業無法再依賴廉價資金粉飾太平,資本市場進入嚴格考驗實質資本回報率(ROIC)的新紀元。
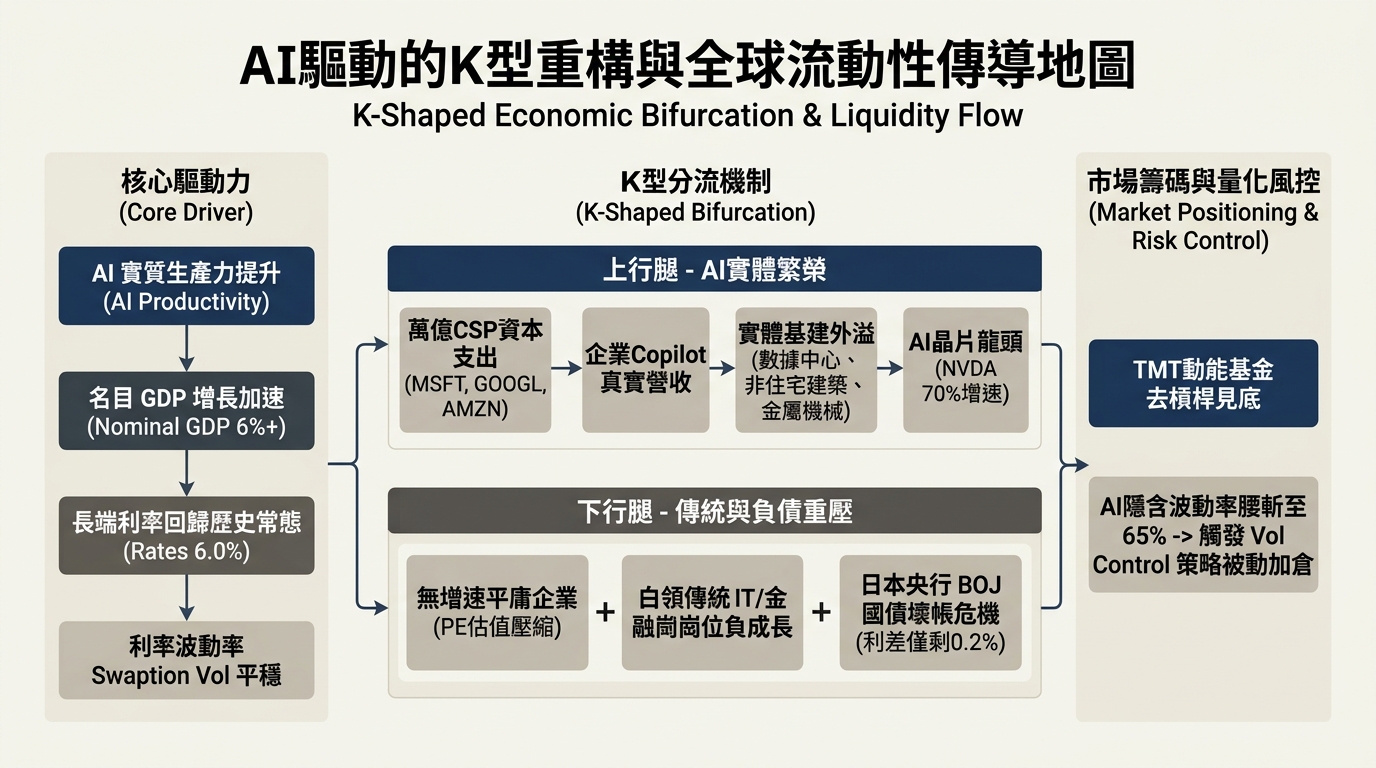
圖 1:AI 驅動的 K 型重構與全球流動性傳導地圖(宏觀動力、實體外溢與量化風控)
利率波動率平穩:無序加息假設破滅
從金融衍生品市場與量化指標來看,系統性流動性危機的假設完全不成立。衡量 6 個月後 10 年期利率波動的 Swaption Vol 始終維持平穩,與 2022 年無序加息時指標飆升、殖利率曲線劇烈倒掛的景象截然不同。市場利率期貨目前已充分消化並定價了至 2028 年約 2.5 次的升息路徑。更深層次的是,2008 年金融海嘯後的「低利率+印錢」乃是在人口與技術停滯下的病態維持;如今 AI 生產效率爆發帶動實質名目 GDP 向上,長端利率回歸 6.0% 至 6.5% 是健康的實質名目增長定價。在此背景下,市場對股票估值倍數提出更高要求(要求更高的成長率以匹配利率),標普 500 總體倍數面臨壓縮,但這本質上是良性的估值重整。
第4章 · CapEx & Physical Spillover
第4章 AI 產業資本支出與實體外溢:巨頭定價權與基建擴散
從矽谷軟體到鐵鏽基建,AI 的實體擴散正展現出無與倫比的商業穿透力。對比 2000 年網路泡沫,當前的萬億 CSP 巨頭正以嚴密的企業營收倒推資本支出,鞏固高壁壘定價權。
萬億 CSP 資本支出:為何絕非 2000 年泡沫
主持人強烈反駁了市場對於「AI 是 2000 年網路泡沫再現」的教條式擔憂。2000 年泡沫時期的特徵是整個體系外部幾乎毫無真實金流,主角多為未有穩定營收的概念小公司;然而當前引領 AI 投資的微軟、谷歌、亞馬遜等萬億級 CSP 巨頭,不僅手握極度充沛的自由現金流,且均是身經百戰的成熟巨頭。以微軟為例,其龐大的資本支出預算並非盲目擴張,而是直接根據企業端全球客戶對 Copilot 的實質訂閱量、API 調用量與營收數據進行嚴謹倒推。
體系外真實金流 :2000 年網路泡沫時期,除了賣書的亞馬遜有微薄營收外,絕大多數網路公司僅靠風險投資(VC)互相注資,體系外部毫無實質產出。而今,從全球軟體開發者的代碼生成(Cursor、GitHub Copilot)、法律文檔審查、企業數據檢索到生醫研發,體系外每月均有數十億美元的實體付費用戶源源不絕流入。萬億巨頭的成熟審慎 :微軟、谷歌、亞馬遜等資本開支的決策主體,均是親身經歷過 2000 年破滅考驗的萬億級現金牛。其經營層深諳資產減記的殘酷,給出的指引遠比市場想像的更加理性。由實質企業營收倒推預算 :以微軟為例,其 AI 資本支出並非盲目押注未來,而是身為全球最大企業 SaaS 供應商,根據全球數萬家跨國企業在 Copilot 的席位訂閱增速、用量飽和度及續約意願,進行嚴謹的容量倒推(Capacity Planning)。
定價權信號:微軟與 OpenAI 的競合啟示
在 AI 軟體與模型定價方面,市場近期見證了一個極為關鍵的商業指標:微軟在其 Azure 雲端平台上分銷的專有 AI 算力與解決方案,其單位價格並未比 OpenAI 官方 API 便宜,部分綜合方案甚至更為昂貴。這項事實粉碎了市場關於「開源與同行削價競爭將迅速摧毀 AI 商業模式」的悲觀預期。微軟憑藉與 Windows、Office 365 深度綁定的工作流整合能力,向企業客戶展現出極強的訂價權(Pricing Power),印證整體 AI 應用端擁有堅實的毛利護城河。
Anthropic 營收口徑還原:剔除中國蒸餾與通路重整
近期市場流傳 Anthropic 的年化經常性營收(ARR)僅約 6.5 億美元,引發投資人對大模型商業化失速的恐慌。主講者深入揭露了其背後的兩大會計口徑調整真相:第一,Anthropic 為了建立合規可持續的商業模型,主動在統計口徑中剔除了中國境內用戶透過各種代理渠道進行「知識蒸餾(Knowledge Distillation)」以抄襲複製模型架構的非真實商業流量;第二,為籌備未來的 IPO 審計合規,Anthropic 將原先計入亞馬遜雲端分銷的總額記帳(Gross Basis),統一調整為扣除 30%-50% 通路抽成後的淨額記帳(Net Basis)。這兩項技術性調整使帳面數字收縮,但其海外真實企業合約增速並未減速。
實體外溢:AI 基建擴散至非住宅建築與重工機械
在實體經濟層面,AI 絕非空泛的代碼,其基建擴散效應如同「癌細胞般蔓延」,直接拉動實體產業鏈。在最新非農數據中,製造業新增 1.6 萬崗位中高達 6,000 人屬於「金屬機械」,建築業新增 2.2 萬人中亦有 8,000 人直接歸屬於「非住宅性建築」,兩者均高度吻合全美大規模興建 AI 數據中心的重型機電、配電、散熱與園區工程需求。聯準會《地區經濟褐皮書》亦證實,當前美國經濟表現最繁榮的地區全數與數據中心聚集地重疊。相反地,傳統白領集中的金融與 IT 服務部門就業呈現負成長,清晰展現了 AI 一邊取代傳統資訊工種、一邊在實體硬體端創造龐大投資的 K 型極化格局。
第5章 · Global Financial Fragility
第5章 全球金融體系風險分流:美銀安全邊際 vs 日銀 BOJ 死局
在高利率常態的新秩序下,全球金融體系正迎來殘酷的壓力測試。美國與日本在資產負債表管理上的歷史決策,決定了兩者截然不同的命運走向。
美國銀行體系:提前出清存續期風險後的安全邊際
評估高利率環境下的金融體系承受力時,主持人劃分出了鮮明的美日風險分流防線。美國大型金融機構在經歷 2008 年監管重構後,早已將高危險的存續期風險(Duration Risk)踢出核心資產負債表。在上一輪急速加息過程中,矽谷銀行(SVB)等地區性小銀行的破產倒閉,實質上替整個美國銀行體系吸收並提前出清了國債跌價損失。自 2024 年至今的兩年時間裡,美國大銀行依託穩健的淨利息收入與風控機制,已將資產減損黑洞幾乎修補完畢,具備極高的安全邊際。
日本央行(BOJ):零利率遺毒下的國債壞帳死局
重大系統性警訊: 全球真正脆弱、深具壞帳引爆風險的火藥庫,並不在美國,而在日本。長年「安倍經濟學」的無節制印錢與收益率曲線控制(YCC),正將日本央行(BOJ)逼入歷史性的死胡同。
與美國形成強烈對比的是日本市場,主持人對此發出了極為嚴厲的系統性危機警訊。長年「安倍經濟學」實施極端零利率與無節制量化寬鬆,導致日本金融機構資產負債表堆滿了票息接近於零的日債與外國資產。目前日本預期名目 GDP 與 10 年期國債收益率的利差被壓縮至僅剩 0.2%,而日本市場的通膨交換合約(Inflation Swap)預期卻在急速走高。若日本央行(BOJ)被迫加息,將引發慘烈的未實現減損與壞帳重擊。
如果日銀為了保護國債價格而拒絕加息,通膨將徹底吞噬日圓購買力並引發主權國債拋售狂潮。由於通膨高企,日銀已無法像過去那樣肆無忌憚地開機印錢,其處境之艱難遠超當初聯準會拆解小銀行危機的難度。
歐洲經濟體:缺乏生產力引擎的邊緣角色
在主要發達經濟體中,歐洲處於最為孱弱的地位。不同於美國擁有引領全球的 AI 科技革命與能源自給自足優勢,歐洲在人口老齡化、能源轉型成本高昂與法規繁冗的桎梏下,並未迎來實質生產效率的提振。歐洲央行(ECB)若跟隨聯準會被動維持高利率,其經濟體耐受力極差;雖不至於立即引發系統性雷曼危機,但其資產吸引力已遠遠落後於美股核心資產。
第6章 · Asset Matrix & Valuations
第6章 個股與產業總覽矩陣:標的視圖與估值邏輯
高利率環境本質上是一場「估值篩選器」。本章整理節目中涵蓋的所有核心公司與經濟部門,分離主講者的明確偏好與投資含義。
核心個股與機構矩陣表
標的名稱 (代號)
產業屬性
主講者立場
核心投資邏輯與依據
本報告整理之操作含義
輝達 AI晶片 / 半導體
看多 營收年增 70%、毛利維持 70%,被市場短線壓縮估值純屬非理性混亂;長線挑戰 10 兆市值是早晚問題。
回檔逢低分批加碼,無視短期利率雜音。
微軟 萬億CSP / SaaS
看多 全球 SaaS 龍頭,掌握龐大 Copilot 真實企業客戶;AI 算力售價高於 OpenAI,具極佳整合與定價權。
長線核心防禦與進攻底倉,抗利率波動首選。
谷歌 萬億CSP / 雲端AI
看多 曾經歷 2000 年泡沫洗禮,CapEx 建立在真實客戶需求上;抗風險能力極強,估值修復潛力大。
具備充沛自由現金流支撐,逢低配置。
亞馬遜 萬億CSP / 雲端電商
看多 AWS 雲端算力需求穩健,體系外電商與雲服務金流龐大,資本開支指引負責任。
與微軟、谷歌同屬優質大型科技核心資產。
Anthropic 大模型研發
中性偏多 ARR 6.5 億美元乃剔除中國蒸餾抄襲流量與扣除亞馬遜通路分成之合規調整,基本面無虞;利空測試籌碼見底。
作為 AI 動能情緒指標,利空不跌印證底部。
OpenAI 大模型研發
中性偏多 微軟定價未低於 OpenAI,顯示頂尖模型未陷入削價競爭,體系外總支出維持高昂。
觀察大模型商業化毛利率與定價結構。
日本央行 國家央行 / 金融
看空 利差僅剩 0.2% 且通膨預期抬頭,利率上升將重創金融機構滿手之零利率國債,引爆系統性壞帳。
規避日本金融機構曝險,關注外溢利差交易。
產業部門全景展望表
產業部門
看法
驅動因素與產業展望
AI 算力與半導體 看多 生產力革命的核心心臟,產出效率遠超資金成本,無懼 6% 長端名目利率。
數據中心與非住宅建築 看多 實體經濟中動能最強板塊,非農新增 8K 工人,全美園區工程如火如荼。
重型金屬與電氣機械 看多 直接受惠於數據中心之機電、配電與高階散熱設備拉動,非農製造業新增 6K 崗位。
傳統資訊 (IT) 與金融服務 看空 位於 K 型經濟下行端,基礎白領編程與諮詢工作加速被 AI 取代,就業負成長。
休閒旅遊與餐飲酒吧 中性 受世界盃與暑期帶動短期激增 5.59 萬雇員,屬一次性效應,不代表全面過熱。
日本國債與金融機構 看空 債務比極高且無利率緩衝墊,日銀進退兩難,面臨嚴峻的未實現減損與壞帳爆發。
輝達(NVDA)估值壓縮的深層邏輯解析
許多投資人困惑於輝達即便維持 70% 營收與毛利成長,PE 倍數卻一度遭到大幅壓縮。主講者剖析了其底層邏輯:在名目 GDP 走高、長端無風險利率維持在 5%-6% 的環境下,資本市場對所有權益資產的預期回報率門檻(Hurdle Rate)同步提高。在過去低利率時代,15% 的成長率便能支撐 20-25 倍的 PE;但在新常態下,市場要求公司必須展現出 20% 以上的複合增長,才願意給予相同的估值倍數。
因此,標普 500 指數的整體估值壓縮,本質上是在清理「假成長、低效率」的尾部公司。而輝達等核心龍頭遭遇的估值壓縮,純粹是市場在重構利率範式過程中的「被動連帶牽連」。一旦大盤對利率水平定價完畢,如輝達這般擁有實質超高增速的公司,其每股盈餘(EPS)的爆發力將迅速克服倍數壓抑,推動市值重返創高軌道。
第7章 · Execution & Risk Control
第7章 實戰策略與量化操作:Vol Control 與關鍵催化劑
將宏觀敘事轉化為具備超額收益的交易架構。本章拆解主講者的投資組合重心、籌碼去槓桿狀態與量化波動率控制策略。
主講者持倉重心與組合結構
雖然主講者未逐一披露單一持股權重,但其清晰定義了兩大持倉支柱:
AI Basket(核心科技籃子) :主講者個人運行並持續追蹤一個由 20 至 30 檔股票組成的「AI Basket」,核心配置集中於輝達等高增長、高毛利之軟硬體領軍企業。萬億級 CSP 雲端基石 :以微軟(MSFT)、谷歌(GOOGL)、亞馬遜(AMZN)為核心防禦配置,看重其萬億規模帶來的抗風險韌性與真實 Copilot 企業金流。負面清單(絕對排除) :堅決剔除傳統白領外包服務、無定價權的代工廠,以及缺乏增速的平庸傳統公用事業。
操作策略:汰弱留強與逢回檔加碼
核心實戰口訣: 「市場每一次因加息恐慌造成的下跌,都是逢低買入優質資產的絕佳機會。」
主講者強調,面對當前盤勢,投資人切莫採取無差別全面減碼的防守姿態,而應執行積極的「部位結構換血(Repositioning)」:將資金從 K 型經濟下行端的衰退資產撤出,集中配置於具備定價權與實質增速的上行端龍頭。在市場因聯準會官員鷹派言論或短期通膨數據震盪時,採取分批掛單加碼的右側策略。
量化風控機制:Vol Control 策略與籌碼見底
從微觀籌碼與量化模型觀察,市場最劇烈的去槓桿風暴已經告一段落。對沖基金(特別是 TMT Momentum 動能策略)在 7 月份已進行了極為徹底的拋售與去槓桿,目前整體持倉水位偏低(淨持倉相當於年初,總槓桿相當於 3 月水平)。近期在 Anthropic ARR 調整等各類負面消息測試下,動能股並未破位下跌,反而呈現資金單邊淨買入態勢,證明市場去槓桿已達極限,籌碼面出現「跌無可跌、砸不動」的底部特徵。
在量化風控機制方面,主持人透露其追蹤的 20 至 30 檔 AI 核心股票籃子(AI Basket),隱含波動率已從前期高位劇烈腰斬至 65% 的相對低檔平台。在基於波動率控制(Vol Control)的量化投資模型中,持倉權重與資產波動率呈反比,先前因高波動引發的被動減倉機制已經解除,目前模型正進入「解除倉位限制、逐步被動加倉」的增配週期。在具體操作建議上,主持人強調「市場每一次因加息恐慌造成的下跌,都是逢低買入優質資產的絕佳契機」。
未來關鍵時間點與催化劑監控清單
催化劑事件
監控時間節點
核心觀察指標與潛在影響
美國 8 月 CPI 數據 本週五公布
觀察核心服務與居住成本是否延續降溫。若數據未見失控,將徹底打消市場對聯準會無序加息的恐慌。
Fed 官員後續表態 CPI 公布後即刻
緊盯聯準會理事 Waller(沃勒)等鷹派官員的措辭變化,確認利率路徑是否維持在預期的有秩序範圍內。
美財政部發債結構調節 9 月中旬公債標售
關注財政部是否透過增加短天期國庫券(T-Bill)發行比重,來平抑長天期美債殖利率的過度上衝。
日本央行(BOJ)政策會議 9 月下旬利率決議
監控 10 年期 JGB 收益率與日銀是否調整購債規模;若被動大幅加息,需警惕全球跨市場流動性波動。
第8章 · Evidence & Limitations
第8章 證據品質與語音辨識修正備忘
本研究報告基於純語音轉錄之 NotebookLM 原始語音源進行梳理。為秉持學術與量化研究之求真精神,本章詳列證據局限性與逐字稿重大勘誤對照。
證據來源與局限性聲明
音訊來源 :YouTube 頻道「Shanghao Jin(金尚浩)」於 2026 年 9 月 8 日發布之語音影片《市場概述2026年9月8日》。時間戳局限 :由於 NotebookLM 現階段未提供秒級精確時間戳,本報告之引文定位均基於語音先後順序進行約略段落標註,未取得獨立 SRT/時間戳驗證。估值口誤備忘 :錄音中提及「英偉達現在還拿了12倍P」,在 70% 增速與 70% 毛利之背景下,12 倍 PE 與客觀財務現實不符,研判為主持人口誤(實指某種前瞻估值、PS 倍數或對比壓縮之比喻),投資人不應作為單一依據。
語音辨識(ASR)關鍵詞修正對照表
逐字稿原始文字
修正後正確金融詞彙
原句語境與修正專業理由
能放配 / 能放配特別好NFP(非農就業數據) 「就是星期五的經濟數據呢本身特別好,就是那個能放配特別好」➔ Non-Farm Payrolls 之音譯錯誤。
KSAP / KSAP的經濟K-shaped(K型經濟) 「現在經濟是一個 KSAP... 是一個 KSAP 的經濟」➔ K 型經濟分化之語音誤判。
W的發言 / wasWaller(聯準會理事沃勒) 「如果你光看 W 的發言... 然後 was 有可能會變得強硬」➔ 指 FOMC 理事 Christopher Waller。
V / V上升款 / 所有的VVol / Volatility(波動率) 「一個無序加息的特徵是它的 V 上升... 所有的 V 在下降」➔ 金融簡稱 Vol(隱含波動率)誤記為字母 V。
65個別聯 / 70幾個別人6.5 億美元 / 7 億多美元 ARR 「anthropic的AR65個別聯... 線外推可能到了70幾個別人」➔ 650 Million / 700+ Million 美元營收之音譯。
不全長 / vol現在肯定不全長不限倉 / 解除減倉(Vol Control) 「你如果用 vocrol 策略的話... vol現在肯定不全長」➔ 波動率下降使 Vol Control 策略解除被動減倉限制。
BJ / JP當時通過前解決BOJ(日本央行)/ Powell(鮑爾) 「JP當時還是通過錢解決的,但是日本現在就BJ相對來說比較難過」➔ BOJ 日本銀行與聯準會之對比。
copy客戶 / 真流 / 97的調整Copilot客戶 / 知識蒸餾 / T-Bill調整 分別指微軟 Copilot 企業用戶、模型知識蒸餾(Distillation)及美國財政部國庫券(T-Bill)發行結構調節。
參考文獻與數據來源
Shanghao Jin 錄音來源:《市場概述2026年9月8日》(發布日期:2026-09-08)
美國勞工統計局(BLS):2026 年 8 月非農就業報告(NFP 新增 16.2 萬,時薪年增 3.1%)
利率衍生品市場:6 Months 10 Year Swaption Volatility 指標數據
聯準會最新《地區經濟褐皮書》(Beige Book):數據中心興建與區域經濟景氣分化報告
日本央行(BOJ)統計:10 年期日本國債(JGB)收益率與日本預期名目 GDP 利差(0.2%)及通膨預期
高盛全球投資研究(Goldman Sachs Global Investment Research):長端名目均衡利率展望(4.7%-4.8%)