Home
›
Research
›
全球流動性源頭止血與 AI 資本支出閉環之辯
teamtaiwan.win 宏觀與前沿科技研報系列
全球流動性源頭止血與
利率波動率修復、美股籌碼 FOMO 偏斜與 2027–2029 年算力再融資檢驗
源頭止血,算力閉環 · 2026.10.13 ARCHIVE
2026 年 10 月中旬,全球金融市場正處於「利率源頭止血」與「下游修復時滯」的關鍵轉折期。本報告針對獨立分析師 Shanghao Jin 於 2026 年 10 月 13 日發布之市場深度概述進行結構化拆解,提煉宏觀利率衝擊、籌碼微觀結構與 AI 算力中心融資閉環的三維研究框架。
核心主張:流動性衝擊源頭已被堵住,微觀確定性對抗宏觀壓制
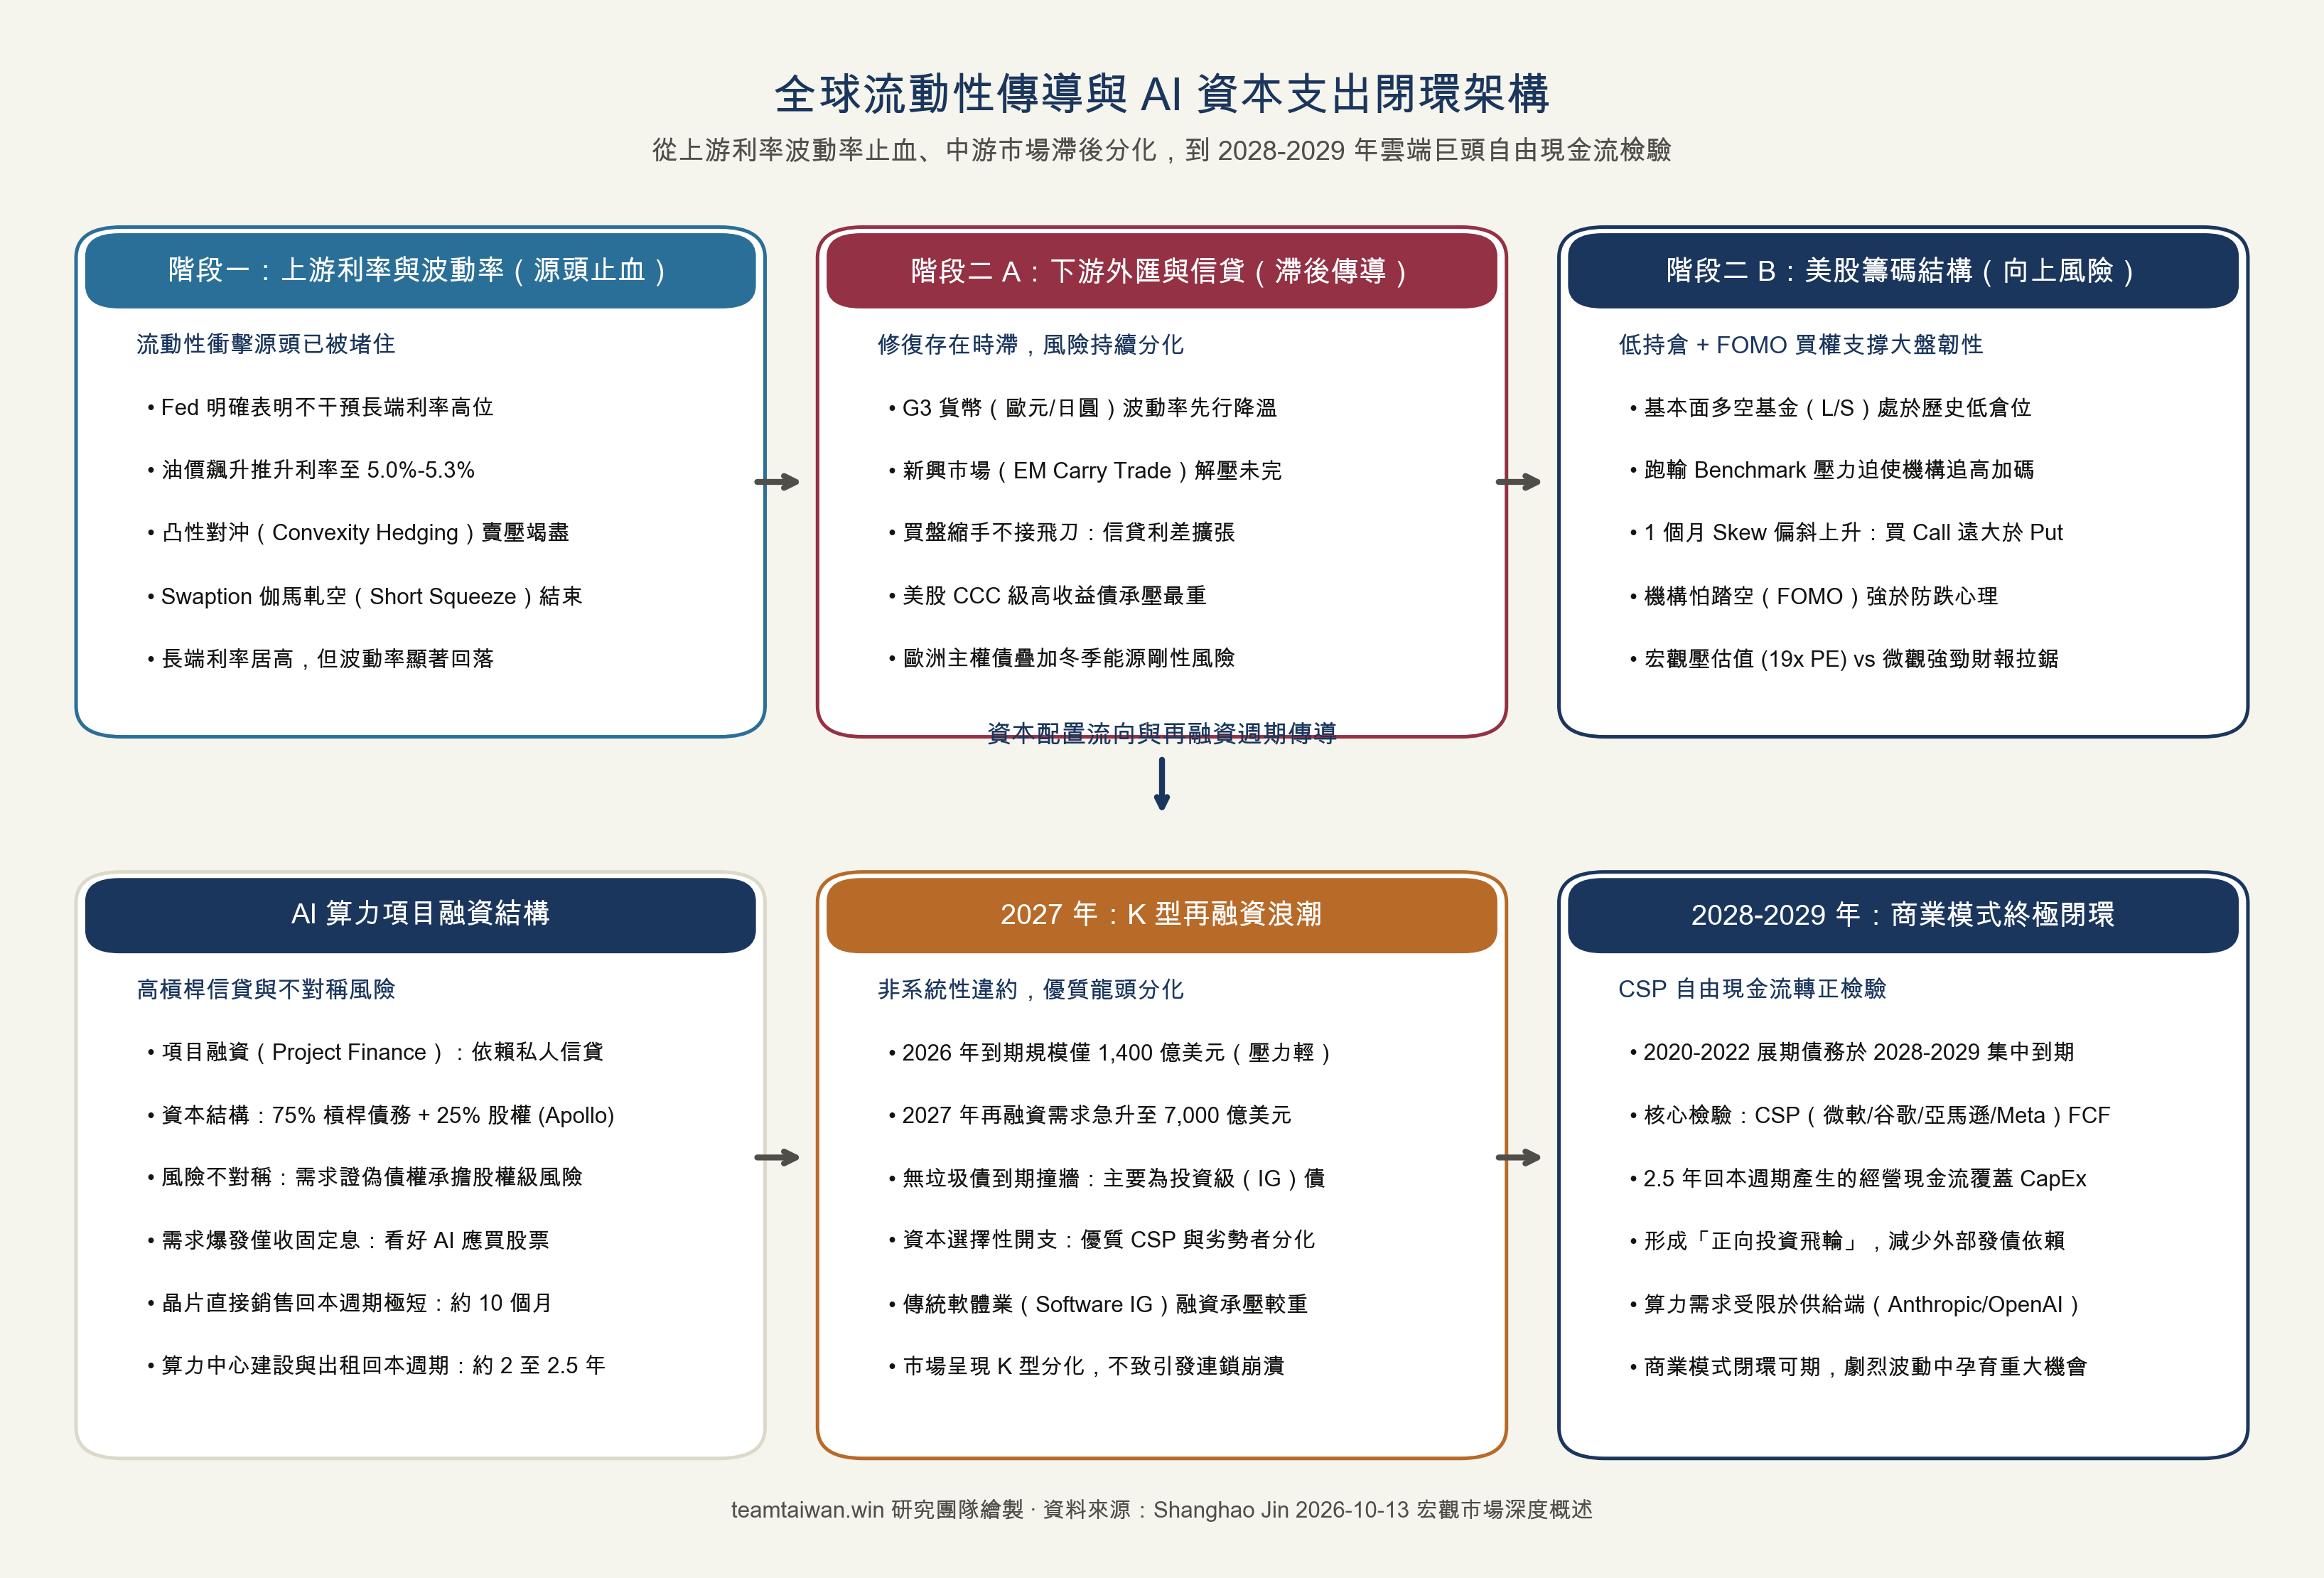
上游美債長端利率短時間內由 4.5%–4.6% 快速竄升至 5.0%–5.3%,一度觸發抵押貸款凸性對沖(Convexity Hedging)單邊拋售與 Swaption 平倉潮。然而最新資金流向證明,極端賣壓與利率波動率(Rate Volatility)已顯著下滑,流動性緊縮的源頭已基本止血。儘管下游新興市場外匯套利(Carry Trade)與美股 CCC 級垃圾債修復具有滯後性,但美股受制於機構歷史低倉位與買權(Call)偏斜,展現出強烈「怕踏空(FOMO)」向上彈性;同時,AI 算力中心在 2027 年面臨 7,000 億美元再融資浪潮將呈現「K 型分化」,並在 2028–2029 年迎來雲端巨頭(CSP)自由現金流轉正的終極商業閉環檢驗。
宏觀與流動性核心要點
源頭止血: Fed 明確不干預長端利率,但凸性對沖閾值已過,Swaption Squeeze 結束,波動率回落改善風險偏好。下游滯後: G3 外匯波動降溫,但新興市場 Carry Trade 平倉未完;信貸市場 CCC 級利差擴張,歐洲主權債承壓。通膨尾部: 裂解價差(Crack Spread)高企,歐洲冬季柴油與天然氣剛性需求缺乏容錯率,壓制各國央行政策寬鬆空間。
美股籌碼與 AI 產業要點
美股籌碼偏斜: 基本面多空基金(L/S)倉位歷史低位,跑輸 Benchmark 焦慮引發追高壓力;1M Skew 偏斜顯示買 Call 遠大於 Put。AI 算力融資結構: 項目融資依賴私人信貸(75% 債務 + 25% 股權),債權人承受非對稱風險,看好 AI 應直接持有股票。2027–2029 閉環路徑: 2027 年 7,000 億美元 IG 債再融資呈現 K 型分化;2028–2029 年在 2.5 年算力中心回本期支撐下檢驗 CSP 現金流閉環。
1. 核心問題意識
講者在整集分析中旨在回答三個相互連鎖的核心問題:第一,過去數周由油價與長端利率飆升引發的流動性枯竭,是否已經在源頭得到遏制?第二,在宏觀政治與地緣不確定性籠罩下,美股為何展現異乎尋常的抗跌韌性,其財報季前夕的籌碼動能何在?第三,全球熱議的 AI 資本支出(CapEx)暴增與 2027–2029 年即將到來的再融資巨浪,是否會引發大規模系統性信用崩潰?雲端巨頭能否在商業上自給自足?
2. 一句話主張
「流動性衝擊源頭已被堵住,微觀業績確定性與機構低倉位創造美股向上拉升動能;AI 算力中心短回本週期將在 2028–2029 年驅動自由現金流轉正,劇烈市場波動中孕育重大配置機會。」
3. 五步邏輯推理鏈
第一步(源頭止血): 中東局勢推升油價與美債長端利率(升至 5.0%–5.3%),觸發房貸抵押證券(MBS)久期拉長,引發機構凸性對沖賣債與 Swaption 平倉潮;最新數據顯示機構對沖達到閥值,波動率顯著下滑,源頭已基本止血。第二步(下游滯後傳導): 大壩缺口雖堵,但下游信貸與外匯退水具有時滯。G3 貨幣率先緩和,但新興市場套利交易平倉尚未完結;實體投資人不敢進場接飛刀,導致 CCC 級高收益債與歐洲邊陲主權債利差擴張。第三步(美股籌碼向上風險): 美股基本面多空基金(Fundamental Long-Short)淨倉位處於歷史低位,經理人面臨跑輸基準指數的追高焦慮;衍生品 Skew 偏斜上升、買 Call 需求高企,FOMO 心理在財報釋出優異業績時將轉化為強大上行動能。第四步(AI 算力 2027 K型分化): AI 算力項目融資(75% 債務 + 25% 股權)規模擴大,2027 年再融資需求升至 7,000 億美元;但因主體為投資級債(IG)且未與高風險垃圾債撞牆,市場將呈現資產優劣的 K 型分化,傳統軟體業承壓,不致引發連鎖違約。第五步(2028–2029 商業閉環): 2020–2022 年發行的展期債務於 2028–2029 年集中到期,屆時將檢驗 CSP 自由現金流能否轉正;基於晶片 10 個月回本、算力中心 2–2.5 年回本,且 Anthropic/OpenAI 等算力需求持續受限於供給端,CSP 現金流正向飛輪閉環可期。
4. 事實與推論嚴格分離
主講者引用的客觀市場事實與數據
美債長端利率於短時間內由 4.5%–4.6% 快速竄升至 5.0%–5.3%。
美國雲端大廠(CSP)今年發債集中於 8–9 月,累計發債規模達 2,300 億至 2,500 億美元。
高盛籌碼圖表顯示,基本面多空基金持倉正處於歷史相對低位。
1 個月 Benchmark 偏斜(Skew)上升,買 Call 成本與需求顯著超越 Put。
項目融資結構中,Apollo 等私人信貸機構提供高達 75% 債務,股權僅占 25%。
全球到期再融資規模:2026 年約 1,400 億美元,2027 年激增至約 7,000 億美元。
營運數據:直接銷售晶片回本期約 10 個月;算力中心建設及出租回本期約 2 至 2.5 年。
主講者的主觀推論與研報投資含義
推論一: 利率波動率下滑代表流動性最脆弱的單邊暴跌階段已經過去。推論二: 機構經理人「怕踏空」心理遠大於「防下跌」,一旦科技財報超預期將逼出空頭軋空。推論三: 2027 年的 7,000 億再融資潮是篩選優質公司的「試金石」,而非全面系統性風暴。推論四: 2028–2029 年 CSP 自由現金流轉正後將減少融資,形成自體循環飛輪。投資含義: 算力中心債務風險與回報嚴重不對稱,投資人看好 AI 應直接持有優質股票股權。
以下綜合梳理講者於影片中提及之核心個股、機構與產業類別,依據其發言語境與邏輯論點進行看法分類。特別注意:主講者明確聲明整集分析皆為模式結構拆解,並未公開個人帳戶具體交易部位,個股均作為產業商業模式之實證案例。
標的 / 機構 / 資產
代號
所屬領域
主講者立場
核心論據摘要
美聯儲 (Fed) —
貨幣政策機構
中性 / 觀望 明確表態不主動管控長端利率高位,對利率波動率與流動性具關鍵導向。
微軟 (Microsoft) MSFT
雲端服務巨頭 (CSP)
看多 資產負債表極佳且融資管道通暢,預期 2028–2029 年自由現金流轉正並達成正向飛輪。
谷歌 / Alphabet GOOGL
雲端服務巨頭 (CSP)
看多 內外部 AI 算力需求極度受限於供給端,具備強大技術壁壘與算力變現潛力。
亞馬遜 (Amazon) AMZN
雲端服務巨頭 (CSP)
看多 AWS 雲端算力供不應求,支援 Anthropic 等前沿模型,資金回收週期與現金流可期。
Meta Platforms META
社交與開源 AI 巨頭
中性 / 觀望 大舉擴張開源算力資本支出,但自由現金流能否在 2028 年順利轉正仍需觀察。
輝達 (NVIDIA) NVDA
AI 晶片與加速硬體
看多 直接銷售晶片回本週期僅約 10 個月,下游算力中心與項目融資對其晶片需求持續爆發。
阿波羅全球管理 APO
私人信貸與項目融資
模式舉例 在 AI 算力中心建設中提供高達 75% 的高槓桿債券融資,承擔非對稱風險。
OpenAI / Anthropic —
前沿 AI 模型開發商
需求強勁 模型擴展定律(Scaling Law)持續推進,計算資源嚴重匱乏,構成算力中心底層剛需。
G3 貨幣 (EUR / JPY) —
發達國家外匯市場
波動降溫 隨著美債長端利率波動率回落,發達國家貨幣極端震盪已先行修復。
新興市場套利交易 EM Carry
新興市場外匯
看空 / 警惕 借低息貨幣投資高息資產的外匯套利解壓尚未完成,邊陲貨幣仍面臨流動性衝擊。
CCC 級高收益債 US High Yield
高風險信貸市場
看空 極端波動下實體投資人不敢接飛刀,流動性枯竭引發信用利差擴張承壓最深。
傳統軟體業投資級債 Software IG
軟體業企業債券
警惕風險 在 2027 年 7,000 億美元再融資浪潮中佔比過高,AI 資本排擠效應下融資成本高企。
1. 上游利率暴衝與凸性對沖(Convexity Hedging)惡性循環
過去數周,全球金融市場面臨的非一般性利率上揚,而是具備「負反饋螺旋」特徵的流動性擠壓。核心驅動源於兩大外部催化劑:其一,美聯儲明確表態不會為控制長端利率提供護城河;其二,中東地緣政治緊張推升布倫特原油(Brent)走強,引發美債長端殖利率短時間內由 4.5%–4.6% 暴衝至 5.0%–5.3%。
利率在短期內竄升超過 50 個基點引發了市場著名的「凸性對沖(Convexity Hedging)」 連鎖反應。當市場利率大幅攀升時,房貸抵押貸款戶(Mortgage)提前還款(Prepayment)的誘因急劇歸零。這導致房貸抵押證券(MBS)的預期存續期間(Duration)被被動拉長(例如從 3 年急劇伸長至 6 年以上)。持有龐大 MBS 資產的美國退休基金(Pension)與大型保險機構為了避免資產負債表存續期間失衡,被迫採取「賣出長天期美債」或在衍生品市場進行「Pay Fix」對沖操作。由於利率急升造成做市商掛單縮手、無人敢進場接飛刀,單邊的賣壓再度推升利率,進一步拉長久期,形成自我實現的流動性枯竭漩渦。
與此同時,利率選擇權市場中大量賣出 Swaption 的交易者遭遇伽馬軋空(Gamma Squeeze) ,被迫在市場以極端不利的價格買回選擇權對沖避險,將美債利率波動率(Interest Rate Volatility)推升至年度峰值。
2. 為何判定「源頭已基本止血」?
講者強調,從最新的機構資金流向(Flow of Funds)數據觀察,實體退休金與保險機構的存續期間對沖多採用「階梯式閥值(Threshold)」 模型。一旦總體部位的久期缺口被填平至安全水平,單邊拋售的浪潮便戛然而止。目前的數據顯示,凸性對沖拋售與 Swaption 的軋空皆已顯著衰退。雖然長天期國債利率依然停留於 5% 以上的高位區間,但「利率波動率」已大幅回落。講者指出:「殺傷力源自於加速度與波動率,而非絕對利率水位;源頭的大壩缺口已被堵上。」
3. 下游外匯與信貸市場的滯後修復時滯
講者將源頭衝擊生動比喻為大壩潰堤:大壩缺口雖然已被堵住,但已經湧入下游平原的洪水要自然退去,仍需要時間與空間進行沉澱,無法一蹴可幾:
外匯市場分化: G3 核心貨幣(歐元、日圓)與美元之間的波動率先行冷卻;然而在廣大的新興市場(EM),利用低息借貸轉投高息幣別的外匯套利交易(Carry Trade)平倉潮尚未完全解除,高風險新興貨幣仍處於滯後修復的承壓階段。信用利差擴張: 保險公司與債券基金等實體買盤極度注重帳面淨值穩定。在利率暴起暴落期間,買盤完全縮手,導致信用利差(Credit Spread)顯著擴大,尤以體質脆弱、違約風險敏感的美國 CCC 級高收益債承壓最深。實體能源尾部風險: 真正直接影響終端物價體感的是柴油、天然氣與煉油裂解價差(Crack Spread) 。美洲颶風削弱煉油產能,歐洲即將進入冬季剛性取暖高峰,歐洲主權債信用利差疊加容錯率極低的能源通膨,構成了壓制各國央行寬鬆空間的關鍵尾部風險。
1. 基本面多空基金(L/S)的歷史低倉位與跑輸焦慮
與債券與外匯市場的震盪相比,美股三大指數展現出超乎尋常的抗震韌性。講者引用高盛(Goldman Sachs)機構研報數據指出,美股基本面多空基金(Fundamental Long-Short)目前的淨曝險與總持倉均處於歷史相對低位。這種極度保守的防禦姿態,在標普 500 指數與大型科技股維持高位震盪的背景下,反過來演變成經理人最恐懼的「跑輸基準指數(Underperforming Benchmark)壓力」 。
2. 衍生品市場偏斜(Skew)印證機構 FOMO 心理
從選擇權市場的微觀結構觀察,1 個月基準指數的偏斜(Skew)指標顯著偏向右側,買入買權(Call)的價格與隱含波動率顯著高於賣權(Put)。這種微觀定價結構揭示了華爾街機構的核心心理矛盾:
怕踏空(FOMO)強於防下跌
面對中東戰火、高利率以及美國大選等宏觀烏雲,機構投資人不敢貿然全額加碼現貨承受回撤風險;但同時又極度恐懼一旦大盤因科技財報利好向上突破,自身低倉位將導致全年績效全面落後。因此,機構普遍選擇大量買入買權(Call)建立「非對稱上行槓桿」。
這種籌碼結構與同年 3 月份的市場型態極為神似。在空頭部位無力打壓、機構持倉極輕且普遍持有買權的情況下,市場蘊含極強的「向上拉升風險(Upside Risk)」 。一旦龍頭科技股釋出優於預期的業績,追高買盤疊加做市商的 Gamma 避險買盤,將逼出強大的技術性軋空潮。
3. 宏觀壓估值 vs 微觀升業績的雙向拉鋸
當前美股估值維持於約 19 倍本益比(P/E),地緣政治與利率高企持續發揮壓抑估值的作用;然而雲端巨頭(CSP)與 AI 領軍企業的每股盈餘(EPS)與營收能見度極高,形成「宏觀壓估值、微觀升業績」的動態均衡(Mix)。這解釋了為何大盤短期呈現區間震盪,但在財報季催化下具備充沛的上行動能。
1. AI 算力中心項目融資結構與非對稱風險
隨著 AI 晶片叢集與算力中心建設邁向數十億美元級別,科技公司不再單純依賴資產負債表內的傳統公司債,而是大量轉向項目融資(Project Financing)、槓桿貸款(Leveraged Loans)與私人信貸(Private Credit) 。以阿波羅全球管理(Apollo Global Management)等另類資產管理機構為典型,常見的資本結構為 75% 槓桿債務 + 25% 股權(Equity) 。
講者深刻剖析了該融資結構中存在的風險與回報嚴重不對稱 :如果 AI 需求在數年後被市場證偽,算力中心中的二手 GPU 晶片與專用電力基礎設施清算價值極低,債權人承擔的實質下行風險幾乎與股權無異;相反地,如果 AI 革命大獲成功,債權人卻只能領取固定的票息收益。因此,講者直言:「如果堅信 AI 產業的前景,投資人應當堅定持有優質科技股權(Equity),而非去承擔高槓桿算力項目的債券風險。」
2. 2027 年 7,000 億美元再融資潮與「K 型分化」
在 2020–2022 年零利率狂潮下發行的大量低息企業債券正迎來還本付息週期。2026 年全球企業債到期規模約 1,400 億美元,尚屬溫和;但到了 2027 年,到期再融資需求將急劇飆升至約 7,000 億美元 。
為何市場不會發生系統性雷曼式崩盤?講者提出了兩大硬核論據:
主體為投資級債(IG): 2027 年的再融資主體絕大多數為高評級投資級公司債,並未與高風險垃圾債(High Yield)的到期牆撞在一起。非被迫無序展期,而是「K 型分化」: 頂級巨頭(如微軟 MSFT)具備充沛的自由現金流與極高信用評級,有能力進行選擇性資本開支;而資金將加速拋棄平庸資產,推動市場呈現兩極分化的 K 型走勢,而非全面的連鎖違約。傳統軟體業(Software IG)風險警示: 在 2027 年 7,000 億美元的再融資浪潮中,傳統企業軟體公司佔據相當高比例。在 AI 瘋狂抽吸企業 IT 預算、傳統軟體升級換代承壓的背景下,軟體業債務將面臨較高的信用利差重定價風險。
3. 2028–2029 年終極檢驗:雲端巨頭自由現金流正向飛輪
目前市場上發行的算力債務多數展期至 2028–2029 年集中到期。屆時,市場將對四大雲端大廠(微軟 MSFT、谷歌 GOOGL、亞馬遜 AMZN、Meta)展開終極考驗:巨額的算力資本開支能否轉化為自由現金流(FCF)轉正,並靠自身利潤覆蓋再投資需求?
講者對此給出相對樂觀的判斷,關鍵在於極短的資本回本週期:直接銷售晶片回本週期約 10 個月;算力中心建設與算力租賃回本週期約 2 至 2.5 年 。考慮到 Anthropic、OpenAI 以及各類企業級 AI 應用對算力的需求目前依然「嚴格受限於供給端(Supply-constrained)」 ,一旦 2.5 年回本週期產生的經營現金流如期湧入,CSP 將順利實現正向飛輪閉環,擺脫對外部高息發債的依賴。
1. 資產配置與操作策略
美股科技股權重為王: 短期宏觀多空交織,但在機構低持倉與買權(Call)偏斜支撐下,切忌盲目看空指數。操作上宜利用利率衝擊造成的非理性回撤,逢低加碼現金流強勁、資產負債表堅固的龍頭 CSP(微軟、谷歌、亞馬遜)與晶片龍頭(輝達)。堅守股權,避開算力信貸: 在 AI 算力中心項目融資中,私人信貸提供 75% 債務僅賺取固定利息,卻承擔與股權同等級別的技術淘汰與需求清算風險。看好 AI 產業的投資人應純粹配置股票股權,規避高槓桿算力中心債務。換股與汰弱留強: 警惕 2027 年面臨大量債券到期的傳統企業軟體公司(Software IG),主動縮減商業模式遭受生成式 AI 侵蝕、缺乏定價權的次級標的。
2. 風險控制關鍵點(Tail Risk Matrix)
宏觀與實體能源風險監控
歐洲冬季柴油與天然氣: 密切跟蹤歐洲冬季燃料庫存消耗速率與裂解價差(Crack Spread);若極端氣候引發能源通膨再度抬頭,可能阻礙全球央行降息節奏。布倫特原油連動: 觀察油價是否再次引發美債長天期殖利率失控上揚。
信用與外匯滯後風險監控
新興市場 Carry Trade: 避開高外債、依賴外資套利交易的邊陲新興市場資產。美國 CCC 級高收益債利差: 作為流動性壓力的領先指標;若 CCC 利差持續惡性擴張,需防範局部信用事件對市場情緒的干擾。
3. 未來關鍵催化劑時間軸
時間節點
核心檢驗事件
關鍵指標與觀察維度
當前財報季 (2026 Q4) 大型科技巨頭季報發布
CSP 雲端營收增速、2027 年 CapEx 指引、自由現金流(FCF)消耗速率。
2027 全年 7,000 億美元企業債到期浪潮
投資級(IG)債券展期成本、傳統軟體公司發債利差、市場 K 型分化程度。
2028–2029 年 算力中心展期債務集中到期
CSP 自由現金流轉正達成率、算力項目融資償債覆蓋率、AI 商業模式正向飛輪閉環。
1. 證據來源與可核查性說明
資訊源: YouTube 頻道「Shanghao Jin」公開發布之影片《市场概述2026年10月13日》(總長約 32 分 35 秒)。轉錄與資料擷取方式: 由分析團隊透過 Google NotebookLM 深度語義模型進行結構化分層提問(敘事層、總覽層、深入層、觀點層),完整提取講者論點、客觀數據與推論脈絡。時間戳記限制: 本報告依據音訊文字轉錄之語意內容進行歸納,系統原始逐字稿未包含逐秒時間戳(Timestamp),故各項證據引述標註為「語意定位,無逐秒時間戳」。口播詞彙校正: 講者口播提及美聯儲時出現之「CKW」等縮寫推測為 ASR 辨識誤差;天然氣恢復出口比例「27 或四分之一至三分之一」為現場即席估算;分析師於影片開頭明確聲明部分流動性圖表採用前週五結算數據,存在數日之客觀時滯。
2. 研報出品與免責聲明
免責聲明 · Disclaimer
本研究報告由
teamtaiwan.win 研究團隊 整理與撰寫,旨在提供宏觀經濟、金融市場微觀結構與前沿科技資本支出之學術與專業研究參考。報告中所引述之演講內容、數據與觀點均代表原講者之分析邏輯,不代表 teamtaiwan.win 對任何特定證券、期貨、債券或衍生性金融商品之買賣推薦或投資諮詢意見。投資人應依據個人風險承受能力、財務狀況獨立判斷並承擔市場風險。未經授權不得任意竄改或用於商業轉售。
© 2026 teamtaiwan.win · 專注宏觀結構、資本分配與前沿科技研究 · 版權所有